Endüstriyel deşarj bütçe tahsislerini yönetmek, ağır üretim tesisleri için devasa bir finansal önceliktir; burada genel atıksu arıtma maliyetlerinin kontrolü uzun vadeli saha karlılığını belirleyebilir. Petrokimya rafinerilerinin ticari gıda üretimiyle karşılaştırılması, işletme ekonomisinde büyük farklılıklar ortaya çıkarır. Bu sektörler temelde farklı kirletici akışlarla ve düzenleyici çerçevelerle uğraştığından, gerekli sermaye yatırımı ve günlük işletme giderleri büyük ölçüde dalgalanır. Bu benzersiz maliyet yapılarının incelenmesi, saha müdürlerine ve çevre yöneticilerine sermaye dağıtımını optimize etme ve sürekli giderleri azaltma konusunda yardımcı olur. atıksu arıtma maliyetlerinin kontrolü .
Hem rafineri tesisleri hem de gıda üretim tesisleri, faydalı altyapıya büyük ölçüde yatırım yapar; ancak finansal harcama profilleri farklı işletme baskılarından kaynaklanır. Petrol rafinerileri toksik hidrokarbonları, ağır metalleri ve kalıcı kükürt bileşiklerini yönetirken, gıda işleme tesisleri öncelikle yüksek kimyasal oksijen ihtiyacı (COD), askıda katılar ve besin yüklemesini hedefler. Bu farklı kirlilik profilleri, sistem seçimi ile nihai genel atıksu arıtma maliyetlerinin kontrolü hem başlangıçtaki inşa edilme hem de uzun vadeli tesis bakımı için
Kirlilik Kaynakları ve Giriş Akışı Profili Etkileri
Rafineri Atık Suyu Özellikleri ve Finansal Etkileri
Rafineriler, karmaşık çok aşamalı saflaştırma üniteleri gerektiren oldukça dirençli hidrokarbon fraksiyonları atar; bu durum doğrudan sürekli atıksu arıtma maliyetlerinin kontrolü ham petrol, çözünmüş benzen, fenol bileşikleri ve ağır metal iyonları içeren ham atık su, standart tek aşamalı biyolojik ünitelerle işlenemez. Bu nedenle rafineriler, gelişmiş koalesan ayırıcılar, çözünmüş gaz flotasyon üniteleri ve üçüncül aktif karbon parlatma döngüleri kurmak zorundadır. Bu özel işlem teknolojilerinin entegrasyonu, hem başlangıçta ekipman satın alma maliyetini hem de rutin bakım harcamalarını artırır. atıksu arıtma maliyetlerinin kontrolü .
Ayrıca, rafineri operasyonları içinde toksik tehlikeli atık akışlarının yönetimi, genel giderleri önemli ölçüde artırır. Tehlikeli çamur işleme, sık aralıklarla membran eleman değişimi ve özel kimyasal oksidasyon reaktifleri, önemli düzeyde tekrarlayan temel giderlerdir. atıksu arıtma maliyetlerinin kontrolü hidrokarbon kirleticiler doğal biyolojik parçalanmaya dirençli olduğu için rafineriler ayrıca yüksek düzeyde eğitilmiş ve sertifikalı çevre operatörleri istihdam etmek zorundadır; bu da yıllık işletme bütçesine kalıcı, üst düzey maaş yükümlülükleri ekler. atıksu arıtma maliyetlerinin kontrolü .
Gıda İşleme Atık Sularının Özellikleri ve Mali Etkileri
Buna karşılık, gıda işleme atıksuyu, yağlar, proteinler, şekerler ve temizlik dezenfektanlarından oluşan yoğun biyolojik olarak parçalanabilen organik yükler içerir. Bu atık akışları yüksek organik yoğunluğa sahip olsa da standart biyolojik oksidasyona hızlı tepki verir; bu da daha düşük başlangıç seviyesine neden olur. atıksu arıtma maliyetlerinin kontrolü metre küp başına işlenen miktar. Gıda işleme tesisleri, rafineri ileri oksidasyon sistemlerine kıyasla daha düşük başlangıç ekipman maliyetine sahip olan biyolojik reaktörleri, anaerobik sindirim sistemlerini ve ikincil çöktürmeyi tercih eder; bu da başlangıç sermaye maliyetlerini azaltır. atıksu arıtma maliyetlerinin kontrolü .
Ancak biyolojik katıların ve yüksek besin maddesi konsantrasyonlarının yönetimi, ayrı bir mali yük oluşturur. Belediyeler, azot ve fosfor atım sınırlarını sıkı şekilde uygular; bu nedenle gıda tesislerinin biyolojik besin maddesi giderimi (BNR) aşamaları kurması gerekir ki bu da elektrikle çalışan havalandırma kullanımını ve aylık enerji tüketimini artırır. atıksu arıtma maliyetlerinin kontrolü ayrıca, büyük miktarlarda biyolojik çamur üretimi sürekli mekanik su ayırma ve saha dışı bertaraf gerektirir; bu da katı atık yönetimini tekrarlayan işletme maliyetlerinin ana sürücüsü haline getirir. atıksu arıtma maliyetlerinin kontrolü gıda tesisleri için.
Sermaye Teçhizatı Yatırımı ve Altyapı Ölçeği
Rafineri Sistemi Altyapısı ve Sermaye Harcamaları
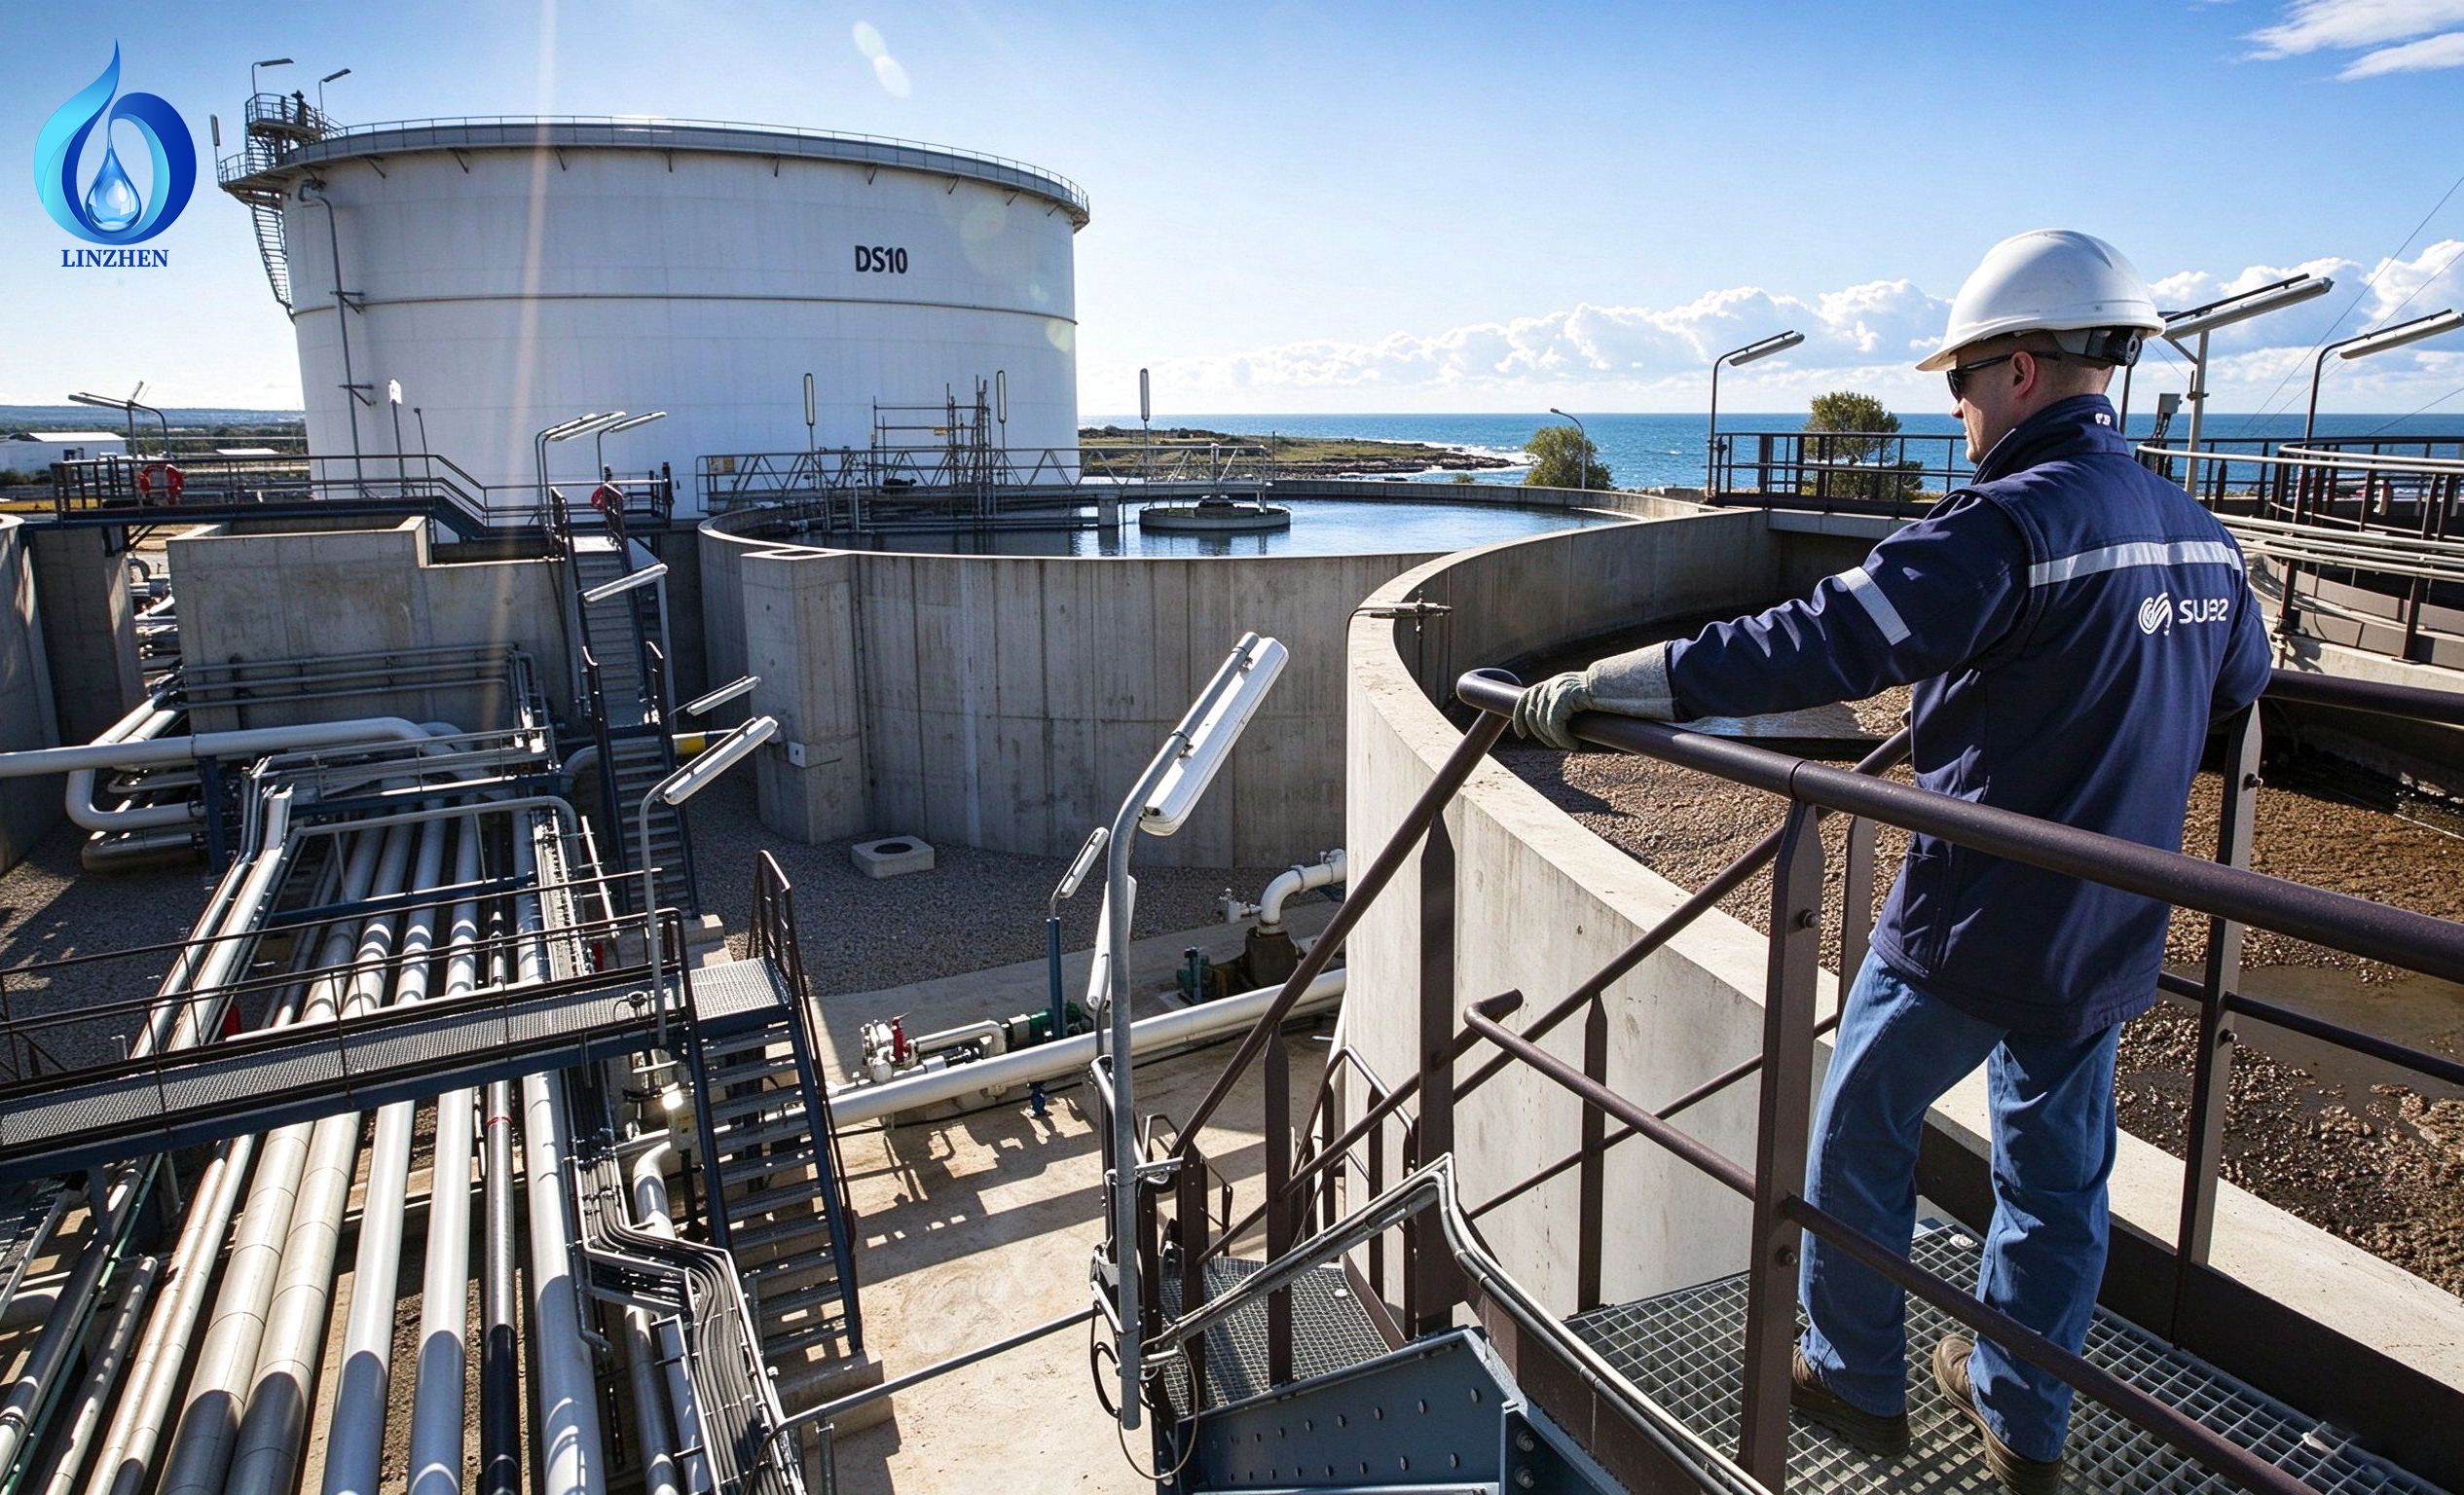
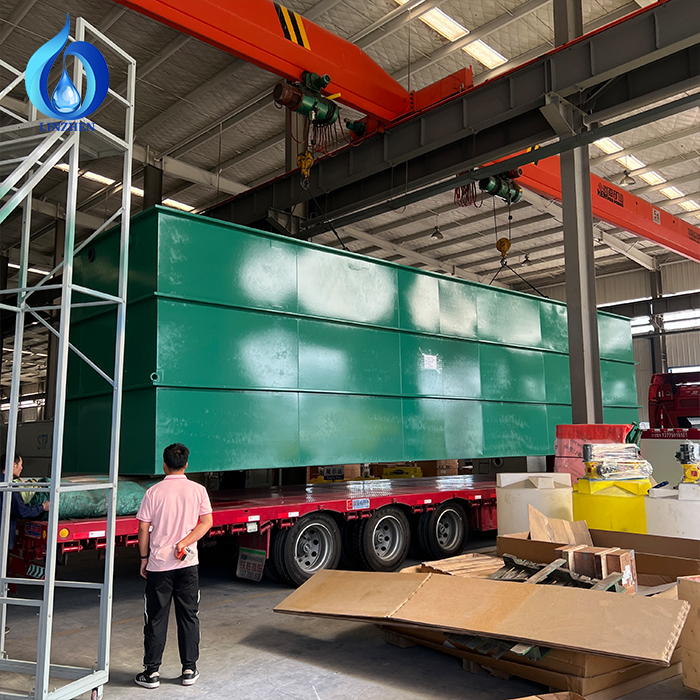
Rafinasyon işlemleri, uyumlu su arıtma altyapısını kurmak için büyük sermaye yatırımları gerektirir ve bu durum başlangıç tesis yatırım maliyetlerini artırır. atıksu arıtma maliyetlerinin kontrolü on milyonlarca dolara ulaşabilir. Standart bir rafineri sistemi, birincil API yağ ayırıcıları, ikincil çözünmüş hava flotasyonu, aktif çamur havuzları ve üçüncül parlatma filtrelemesini içerir. Mekanik yedeklilik ve patlama-proof elektrik sistemleri ile donatmak sürekli işlemi sağlar ancak başlangıç proje mühendislik maliyetlerini önemli ölçüde artırır. atıksu arıtma maliyetlerinin kontrolü .
Rafineri operasyonlarının devasa hacimsel ölçeği, sermaye harcamalarını daha da artırır. Büyük çelik havuzların, yüksek basınçlı pompaların ve otomatikleştirilmiş SCADA kontrol ağlarının boyutlandırılması, çok büyük başlangıç sermayesi gerektirir. Bu önemli başlangıç atıksu arıtma maliyetlerinin kontrolü yatırımları, onlarca yıl boyunca amorti edilir; bu nedenle ekipman seçimi, uzun vadeli ham petrol işleme tahminlerine ve bölgesel deşarj izinlerinin gelişimine son derece duyarlı hale gelir.
Gıda İşleme Altyapısı ve Sermaye Harcaması
Gıda işleme tesisleri genellikle daha düşük başlangıç sermayesi harcar atıksu arıtma maliyetlerinin kontrolü , standartlaştırılmış, modüler biyolojik arıtma ekipmanları kullanarak. Orta büyüklükte bir süt veya protein işleme tesisi, eşdeğer bir rafinerinin medeni yapı ve ekipman satın alımı için harcadığının yalnızca küçük bir kesrini harcar. Standart paket tesislerin, modüler membran biyoreaktörlerin (MBR) ve önceden imal edilmiş dengeleme tanklarının kullanılması, gıda işleyicilerin sermaye odaklı atıksu arıtma maliyetlerinin kontrolü - Etkili bir şekilde.
İlk inşaat maliyetleri daha düşük olsa da, mevsimsel kapasite dalgalanmalarıyla karşı karşıya kalan gıda üretim tesisleri için sistem ölçeklenebilirliği hâlâ hayati öneme sahiptir. Tesis yöneticileri, esnek ve genişletilebilir biyolojik yapılandırmalar seçerek yaşam döngüsü maliyetlerini düşürür. atıksu arıtma maliyetlerinin kontrolü otomatik kimyasal dozaj sistemlerinin ve verimli çamur kurutma preslerinin tasarım aşamasının erken dönemlerinde entegre edilmesi, gıda işleyicilerin çok yıllık üretim döngüleri boyunca uzun vadeli işletme maliyetlerini kontrol etmesine yardımcı olur. atıksu arıtma maliyetlerinin kontrolü çok yıllık üretim döngüleri boyunca.
SSS
Rafinerilerde atıksu arıtma maliyetleri neden gıda işleme tesislerine kıyasla daha yüksektir?
Rafineriler, karmaşık kimyasal oksidasyon, çok aşamalı filtrasyon ve tehlikeli çamur bertarafı gerektiren toksik, biyolojik olarak parçalanamayan hidrokarbonlar ile ağır metaller işler. Bu özel süreçler, gıda işlemede kullanılan biyolojik yöntemlere kıyasla hem sermaye yatırımlarını hem de devam eden işletme maliyetlerini önemli ölçüde artırır. atıksu arıtma maliyetlerinin kontrolü maliyetlerini
Gıda işleme atıksu arıtmasında birincil işletme maliyeti sürücüsü nedir?
Biyolojik havalandırma üniteleri tarafından tüketilen elektrik enerjisi ve üçüncü taraf çamur taşıma ücretleri, en büyük sürekli temel bileşenleri oluşturur. atıksu arıtma maliyetlerinin kontrolü gıda üretim tesisleri için.
Sanayi tesisleri, uzun vadeli atıksu arıtma maliyetlerini nasıl etkili bir şekilde azaltabilir?
Tesisler, uzun vadeli atıksu arıtma maliyetlerinin kontrolü otomatik kimyasal dozaj kontrol sistemleri uygulayarak, enerji verimli havalandırma ekipmanlarına geçerek, yüksek konsantrasyonlu atık akışlarını kaynakta ayırarak ve faydalı suyu geri kazanmak için döngüler kurarak belediye ek ücretlerini düşürerek azaltır.
 EN