 EN
なぜ染色工場は今すぐ閉ループ型排水再利用システムを導入すべきなのでしょうか?
2026/08/13
罰金、水不足、ブランドからの要請に直面していますか? 閉ループ型排水再利用システムを導入すれば、排水量を80%削減し、コストを大幅に抑え、染色工場の将来を確実に守ることができます。
2026/08/20
大量生産施設にとって、排出水の予算配分を管理することは極めて重要な財務課題であり、全体の 排水処理コストのコントロールが 事業所の長期的な収益性を左右する場合があります。石油化学精製所と商業用食品製造工場を比較すると、運用経済性に著しい差が見られます。これらの業種は、根本的に異なる汚染物質を含む排水を扱っており、また適用される規制枠組みも異なるため、必要な設備投資額や日常的な運転経費は大きく変動します。こうした独自のコスト構造を分析することで、事業所責任者や環境マネージャーは設備投資の最適化を図り、継続的な運転コストの削減につなげることができます。 排水処理コストのコントロールが .
石油精製施設と食品製造工場の両方とも、電力・水道・蒸気などのユーティリティ設備に多額の投資を行っていますが、その財務支出の構成は、それぞれ異なる運用上の課題から生じています。石油精製所では、有毒な炭化水素、重金属、持続性のある硫黄化合物の取り扱いが求められる一方、食品加工工場では主に化学的酸素要求量(COD)、浮遊物質(SS)、および栄養塩類の負荷への対応が重点となります。こうした汚染特性の違いが、処理システムの選定および最終的な全体的な 排水処理コストのコントロールが 初期建設費用および長期的な施設保守費用に影響を与えます。
石油精製所からは、高度に難分解性の炭化水素成分が排出され、複雑な多段階浄化プロセスを必要とします。これにより、継続的な 排水処理コストのコントロールが 原油、溶解ベンゼン、フェノール類、重金属イオンを含む未処理排水は、標準的な単段式生物処理装置では処理できません。このため、製油所では高度な凝集分離装置、溶存ガス浮上装置(DAF)、および三次活性炭仕上げ循環装置を導入する必要があります。こうした特殊な処理技術を導入することで、初期の設備調達費用および日常的な保守コストが大幅に増加します。 排水処理コストのコントロールが .
さらに、製油工程における有毒有害廃棄物の管理は、間接費を著しく増大させます。有害汚泥の取り扱い、膜要素の頻繁な交換、および特殊な化学的酸化剤の使用は、継続的に発生する大きな固定費です。 排水処理コストのコントロールが 炭化水素系汚染物質は自然な生物分解に抵抗性があるため、製油所では高度な訓練を受けた認定環境オペレーターを常勤で雇用する必要があります。これにより、年間運用コストに恒久的かつ高水準の人件費負担が加わります。 排水処理コストのコントロールが .
一方、食品加工排水には、脂肪、タンパク質、糖類、および洗浄・消毒剤など、濃縮された生分解性有機負荷が含まれている。これらの排水は有機物濃度が非常に高いものの、標準的な生物酸化処理に対して迅速に応答するため、基準となる処理コストは比較的低くなる。 排水処理コストのコントロールが 1立方メートルあたりの処理単価が低い。食品加工業者は、生物反応槽、嫌気性消化槽、二次沈殿槽を優先的に採用しており、これらは製油所向けの高度酸化装置と比べて初期設備投資額が低く、結果として初期の資本支出を削減できる。 排水処理コストのコントロールが .
しかし、生物性汚泥の管理や高濃度の栄養塩(窒素・リン)の処理には、特有の財務負担が生じる。自治体は窒素およびリンの放流制限を厳格に施行しており、食品工場では生物的栄養塩除去(BNR)工程の導入が義務付けられている。これにより、送風機による曝気の電力消費量が増加し、月間のエネルギー費用も上昇する。 排水処理コストのコントロールが さらに、大量の生物汚泥を生成することは、継続的な機械式脱水および場外処分を必要とし、固形物管理が食品工場の運用コストにおける主要な要因となっています。 排水処理コストのコントロールが 食品工場向けです。
精製工程では、法令準拠型の水質浄化インフラを構築するために巨額の初期投資が必要であり、施設の立ち上げ費用は数千万ドルに及ぶことがあります。標準的な精製システムには、一次API油分離槽、二次溶存空気浮上装置(DAF)、活性汚泥槽、三次ポリッシングフィルターが統合されています。機械的冗長性や防爆電気設備を導入することで連続運転を確保できますが、その分、プロジェクトの初期設計・工事費用は大幅に増加します。 排水処理コストのコントロールが さらに、機械的冗長性や防爆電気設備を導入することで連続運転を確保できますが、その分、プロジェクトの初期設計・工事費用は大幅に増加します。 排水処理コストのコントロールが .
製油所の操業規模の大きさは、さらに資本支出を拡大させます。大規模な鋼製貯槽、高圧ポンプ、自動化SCADA制御ネットワークの設計には、莫大な初期投資が必要です。こうした多額の初期 排水処理コストのコントロールが 投資は数十年にわたり償却されるため、設備選定は長期的な原油処理見通しや地域の排水許可制度の動向に極めて敏感になります。
食品加工施設では、一般的に初期資本支出が低く抑えられます。 排水処理コストのコントロールが 標準化・モジュール式の生物学的処理設備を導入することで、中規模の乳製品工場やタンパク質加工工場では、同規模の製油所が土木工事および設備調達に要する費用のわずか一部で済みます。標準型パッケージ処理装置、モジュール式膜分離活性汚泥法(MBR)装置、プレハブ型調整槽などを活用することで、食品加工事業者は資本負担に基づく 排水処理コストのコントロールが 効果的だった
初期建設費用は低く抑えられますが、季節的な生産量変動に直面する食品加工工場では、システムの拡張性が依然として重要です。施設管理者は、柔軟で後から拡張可能な生物処理方式を採用することで、設備の総所有コスト(TCO)を削減できます。 排水処理コストのコントロールが また、設計段階の早い時期から自動化された薬品投与装置や高効率の汚泥脱水機を統合することで、食品加工事業者は、数年にわたる生産サイクルにおける長期的な運用コストをコントロールできます。 排水処理コストのコントロールが 多期間にわたる生産サイクルを通じて。
石油精製所では、毒性があり、生分解性のない炭化水素および重金属を処理する必要があり、これには複雑な化学的酸化、多段階のろ過、および危険物汚泥の特別な処分が求められます。こうした特殊な処理プロセスは、設備投資額および継続的な運用コストの両方を、食品加工で用いられる生物処理手法と比較して著しく増加させます。 排水処理コストのコントロールが 食品加工で用いられる生物処理手法と比較して。
生物的曝気用ブロワーの電力消費量および外部業者による汚泥運搬費用が、継続的なベースラインの中で最も大きな項目です。 排水処理コストのコントロールが 食品製造施設の場合。
施設は長期的に 排水処理コストのコントロールが 自動化された薬品注入制御の導入、省エネルギー型曝気設備への更新、高濃度排水を発生源で分別処理すること、および水のリサイクル回路を導入して公共下水道使用料の上乗せ費用を低減することにより、コストを削減します。
2026/08/13
罰金、水不足、ブランドからの要請に直面していますか? 閉ループ型排水再利用システムを導入すれば、排水量を80%削減し、コストを大幅に抑え、染色工場の将来を確実に守ることができます。
2026/08/25
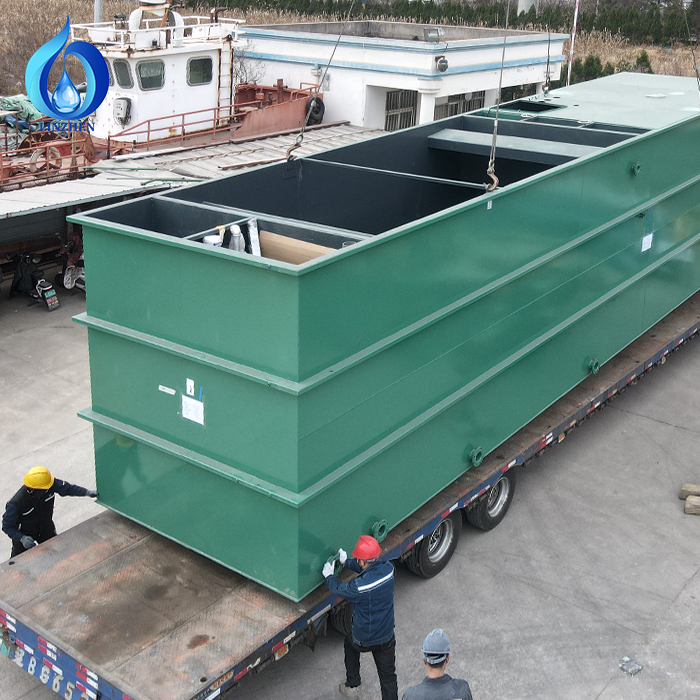
工場が敷地内に排水処理施設を設置する理由:法令順守の維持、超過課金の削減、水の再利用の実現、および操業の保護。
2026/08/25
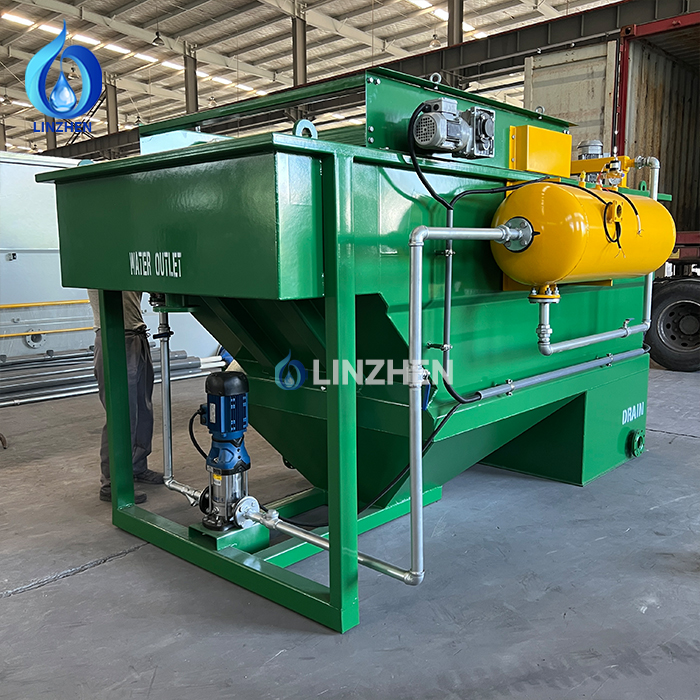
溶存空気浮上法(DAF)による産業排水からの油分・固形物除去の仕組みとは? 気泡の核生成、空気対固形物比率、および飽和圧力制御といった物理的原理について学びましょう。
2026/08/25
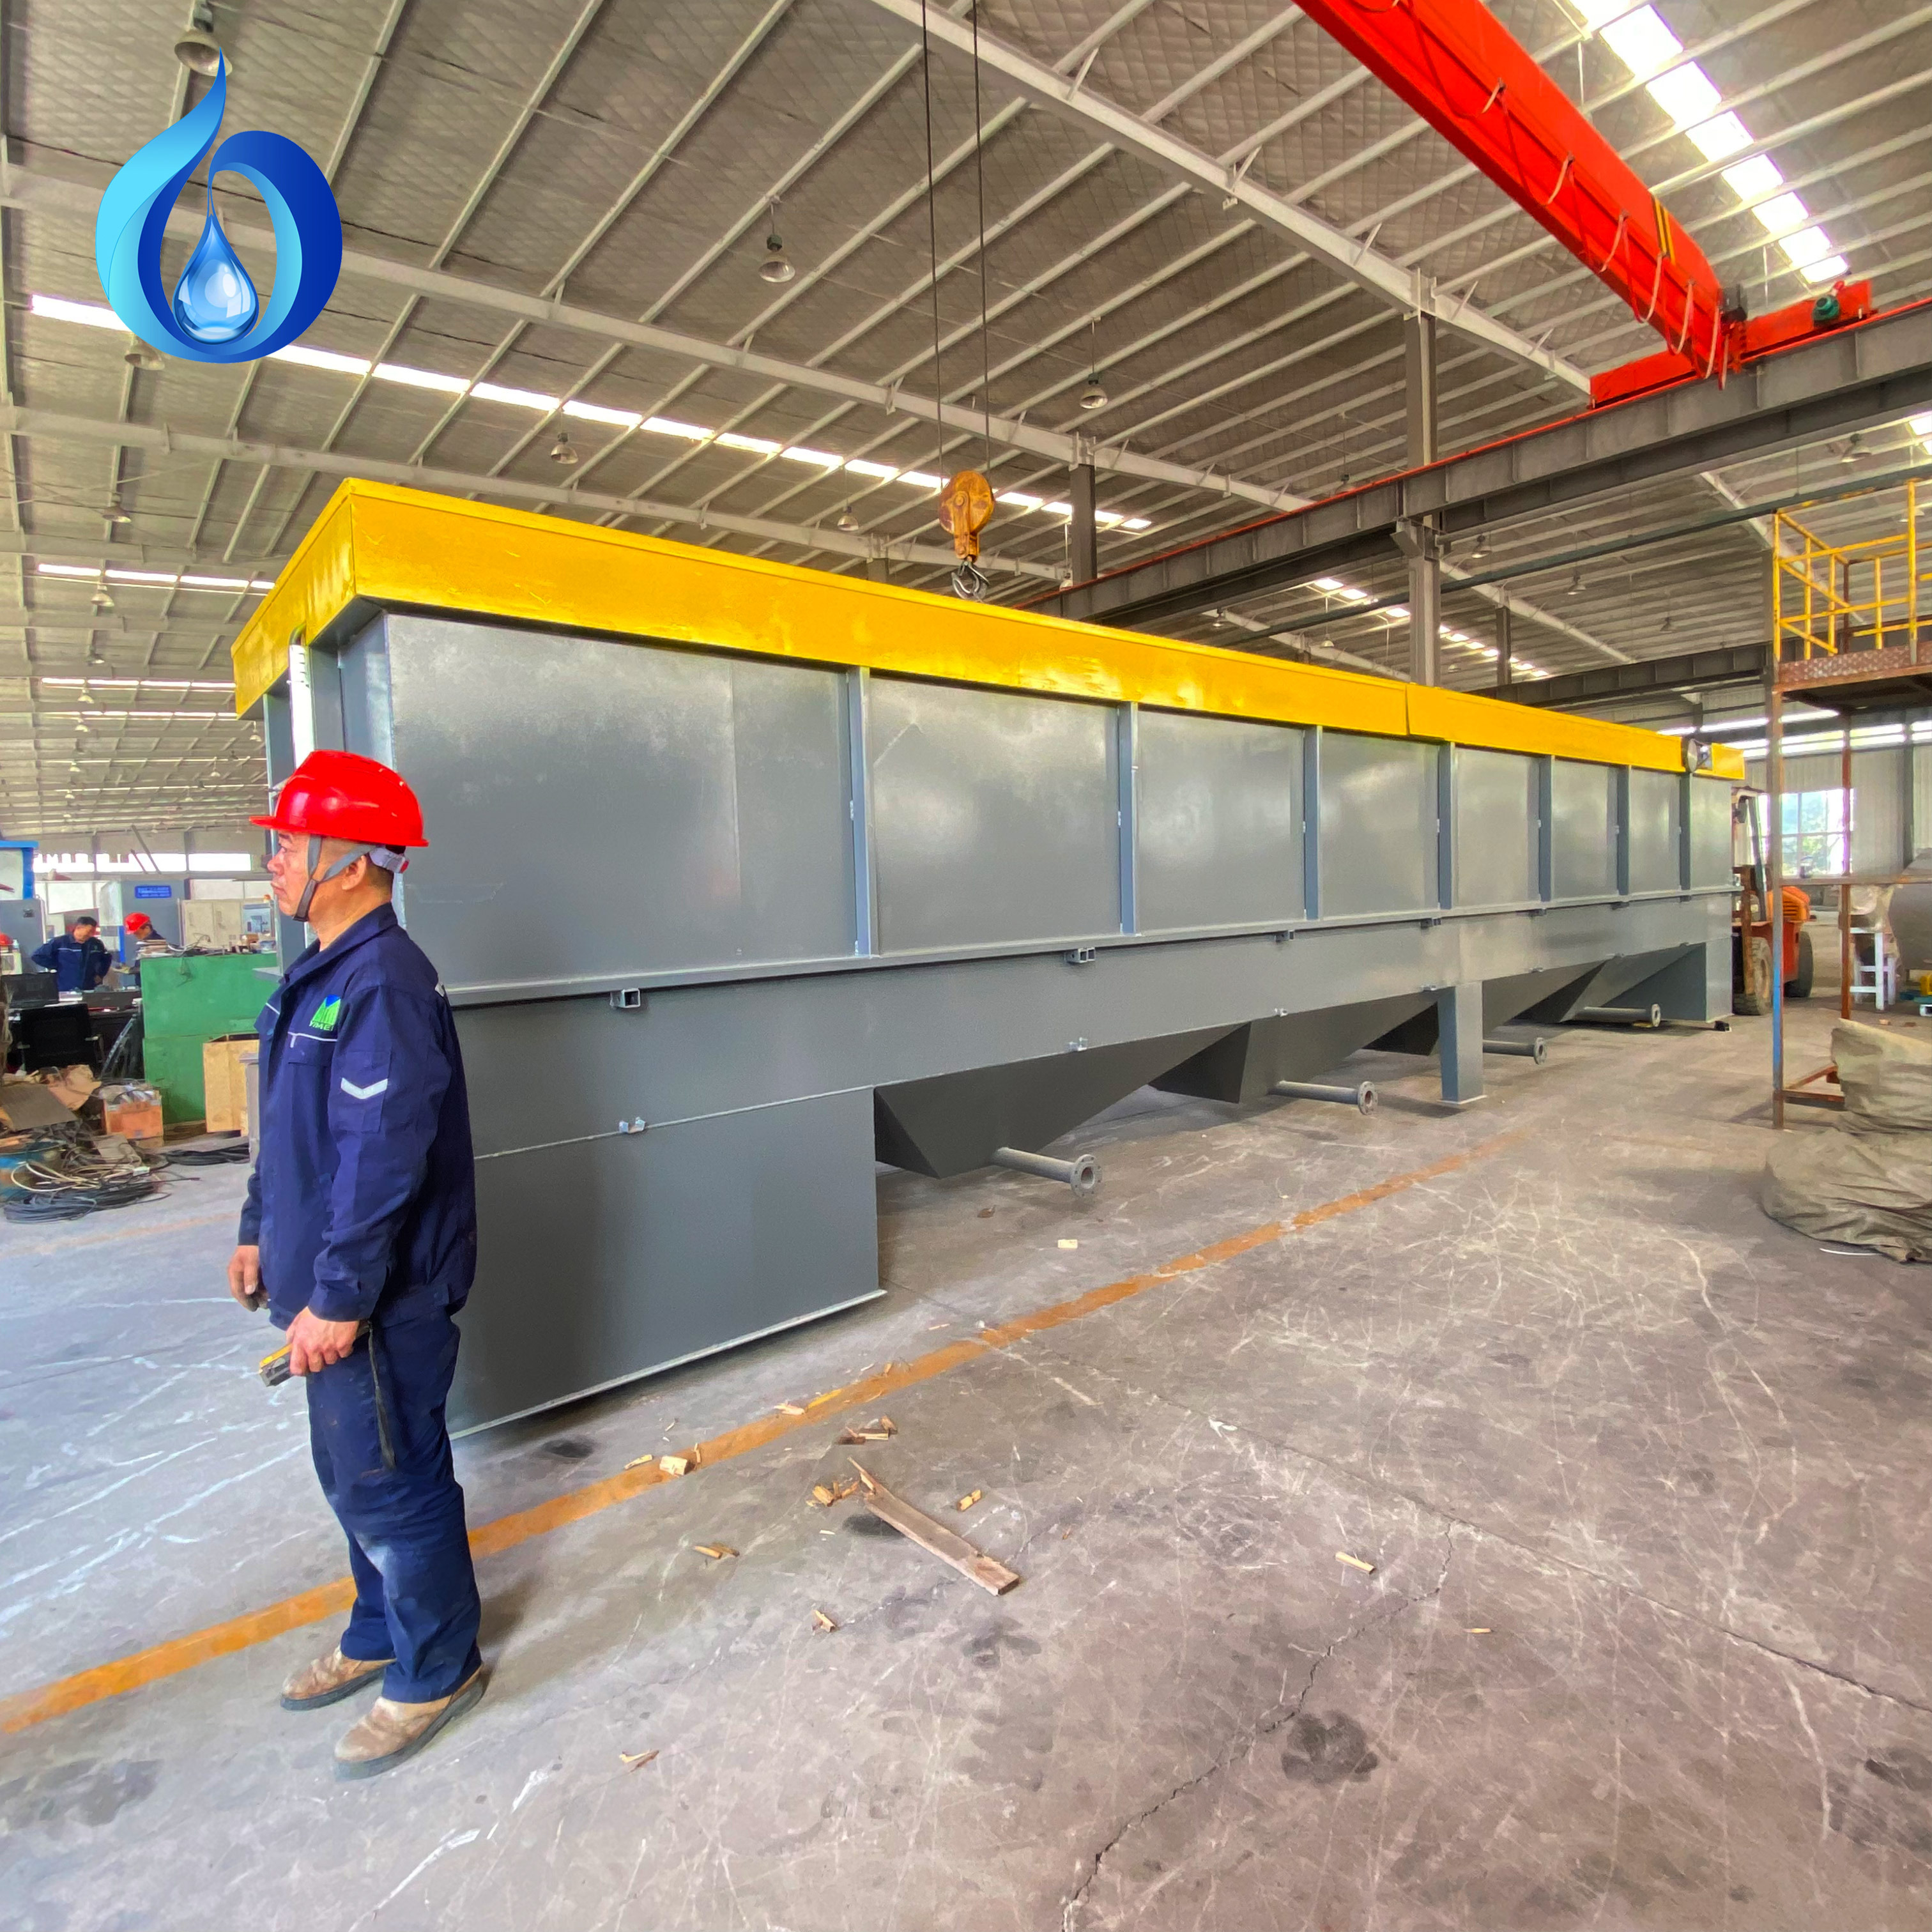
DAFは高流量の繊維産業廃水に対応可能ですか?最適化された空気/固形物比、飽和圧力制御、および気泡核生成技術によって、懸濁物質(SS)除去率95%を実現する仕組みをご紹介します。
2026/08/25
金属表面処理工場でゼロ液体排出(ZLD)を実現できますか?産業排水処理、試験評価、および排水再利用による法令順守のための取り組みをご紹介します。
2026/08/25
パッケージ型とカスタム型の廃水処理設備、どちらを選ぶべきか迷っていませんか? 流量への適合性、コスト、工期、法規制への対応、投資収益率(ROI)を比較し、施設に最適な選択をしてください。
