การจัดสรรงบประมาณสำหรับการปล่อยน้ำเสียในภาคอุตสาหกรรมถือเป็นความสำคัญด้านการเงินระดับสูงมากสำหรับสถานประกอบการผลิตหนัก เนื่องจากการควบคุมต้นทุนโดยรวม ต้นทุนการบำบัดน้ำเสีย อาจส่งผลโดยตรงต่อกำไรระยะยาวของสถานที่ดำเนินงาน การเปรียบเทียบโรงกลั่นปิโตรเคมีกับโรงงานผลิตอาหารเชิงพาณิชย์เผยให้เห็นความแตกต่างอย่างมากในด้านเศรษฐศาสตร์การดำเนินงาน เนื่องจากทั้งสองภาคส่วนนี้จัดการกับสตรีมสารปนเปื้อนที่มีลักษณะต่างกันโดยสิ้นเชิง และอยู่ภายใต้กรอบข้อบังคับที่ไม่เหมือนกัน ทำให้การลงทุนด้านทุนเริ่มต้นและค่าใช้จ่ายในการดำเนินงานรายวันผันแปรอย่างมาก การวิเคราะห์โครงสร้างต้นทุนที่เป็นเอกลักษณ์เหล่านี้ช่วยให้ผู้อำนวยการสถานที่และผู้จัดการด้านสิ่งแวดล้อมสามารถเพิ่มประสิทธิภาพการจัดสรรทุนและลดค่าใช้จ่ายประจำได้ ต้นทุนการบำบัดน้ำเสีย .
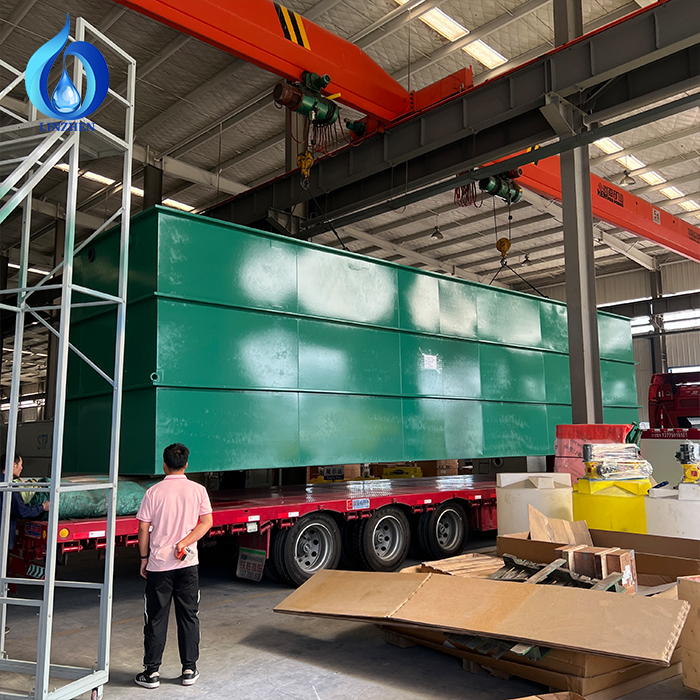
ทั้งโรงงานกลั่นและโรงงานแปรรูปอาหารลงทุนอย่างมากในโครงสร้างพื้นฐานด้านสาธารณูปโภค แต่รูปแบบการใช้จ่ายทางการเงินของทั้งสองประเภทเกิดจากแรงกดดันในการดำเนินงานที่ต่างกัน โรงงานกลั่นจัดการสารไฮโดรคาร์บอนที่เป็นพิษ โลหะหนัก และสารกำมะถันที่ย่อยสลายได้ยาก ในขณะที่โรงงานแปรรูปอาหารมุ่งเน้นหลักๆ ไปที่ความต้องการออกซิเจนทางเคมี (COD) สูง ของแข็งลอยตัว และการโหลดสารอาหาร ลักษณะการปนเปื้อนที่แตกต่างกันเหล่านี้กำหนดการเลือกระบบและการประเมินผลโดยรวม ต้นทุนการบำบัดน้ำเสีย ทั้งในระยะเริ่มต้นของการก่อสร้างและระยะยาวสำหรับการบำรุงรักษาสถาน facility
ปัจจัยที่ก่อให้เกิดการปนเปื้อนและผลกระทบจากลักษณะน้ำเข้า
ลักษณะน้ำทิ้งจากโรงงานกลั่นและผลกระทบทางการเงิน
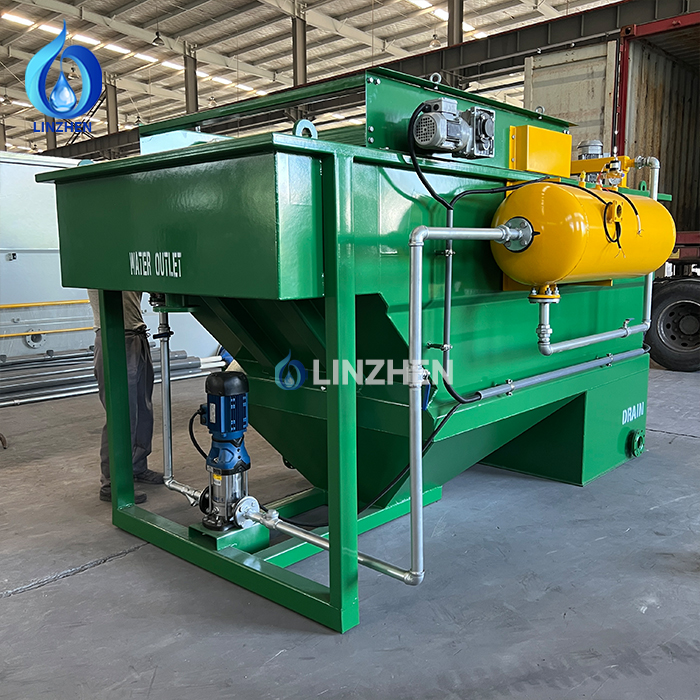
โรงงานกลั่นปล่อยส่วนประกอบไฮโดรคาร์บอนที่ย่อยสลายได้ยากมาก ซึ่งจำเป็นต้องผ่านกระบวนการบำบัดแบบหลายขั้นตอนที่ซับซ้อน ส่งผลโดยตรงให้ต้นทุนการดำเนินงานเพิ่มสูงขึ้นอย่างต่อเนื่อง ต้นทุนการบำบัดน้ำเสีย . น้ำเสียดิบที่มีน้ำมันดิบ เบนซีนที่ละลายอยู่ สารฟีนอล และไอออนของโลหะหนักไม่สามารถบำบัดได้ด้วยหน่วยชีวภาพแบบขั้นตอนเดียวทั่วไป ดังนั้นโรงกลั่นจึงจำเป็นต้องติดตั้งเครื่องแยกแบบโคแอลเลสเซนซ์ขั้นสูง เครื่องลอยตัวด้วยก๊าซที่ละลาย (DGF) และระบบขัดเงาด้วยถ่านกัมมันต์ขั้นที่สาม การนำเทคโนโลยีการประมวลผลเฉพาะทางเหล่านี้มาใช้ทำให้ค่าใช้จ่ายในการจัดซื้อเครื่องจักรเบื้องต้นเพิ่มสูงขึ้น รวมทั้งค่าบำรุงรักษาตามปกติด้วย ต้นทุนการบำบัดน้ำเสีย .
ยิ่งไปกว่านั้น การจัดการของเสียอันตรายที่เป็นพิษภายในกระบวนการกลั่นยังส่งผลให้ค่าใช้จ่ายทั่วไปเพิ่มขึ้นอย่างมาก ทั้งการจัดการตะกอนอันตราย การเปลี่ยนองค์ประกอบเมมเบรนบ่อยครั้ง และการใช้สารออกซิไดซ์เคมีเฉพาะทาง ล้วนเป็นค่าใช้จ่ายประจำที่สำคัญ ต้นทุนการบำบัดน้ำเสีย . เนื่องจากมลพิษไฮโดรคาร์บอนต้านทานการย่อยสลายทางชีวภาพตามธรรมชาติ โรงกลั่นจึงจำเป็นต้องจ้างผู้ปฏิบัติงานด้านสิ่งแวดล้อมที่ผ่านการฝึกอบรมอย่างเข้มข้นและมีใบรับรอง ซึ่งส่งผลให้เกิดภาระค่าจ้างถาวรระดับสูงต่องบประมาณการดำเนินงานรายปี ต้นทุนการบำบัดน้ำเสีย .
ลักษณะของน้ำเสียจากการแปรรูปอาหารและผลกระทบทางการเงิน
ในทางตรงกันข้าม น้ำเสียจากกระบวนการแปรรูปอาหารมีสารอินทรีย์ที่ย่อยสลายได้ง่ายในความเข้มข้นสูง ซึ่งประกอบด้วยไขมัน โปรตีน น้ำตาล และสารทำความสะอาดพร้อมคุณสมบัติฆ่าเชื้อ แม้ว่าน้ำเสียประเภทนี้จะมีความเข้มข้นของสารอินทรีย์สูง แต่สามารถตอบสนองต่อกระบวนการออกซิเดชันทางชีวภาพแบบมาตรฐานได้อย่างรวดเร็ว ส่งผลให้ค่าพื้นฐานต่ำลง ต้นทุนการบำบัดน้ำเสีย ต่อลูกบาศก์เมตรที่บำบัด ผู้ผลิตอาหารจึงให้ความสำคัญกับปฏิกรณ์ชีวภาพ เครื่องหมักแบบไม่ใช้ออกซิเจน และขั้นตอนการตกตะกอนขั้นที่สอง ซึ่งมีราคาอุปกรณ์เริ่มต้นต่ำกว่าระบบออกซิเดชันขั้นสูงที่ใช้ในโรงกลั่น จึงช่วยลดต้นทุนการลงทุนครั้งแรก ต้นทุนการบำบัดน้ำเสีย .
อย่างไรก็ตาม การจัดการของแข็งชีวภาพและสารอาหารในความเข้มข้นสูงก่อให้เกิดภาระทางการเงินที่เฉพาะเจาะจง หน่วยงานท้องถิ่นกำหนดข้อจำกัดที่เข้มงวดสำหรับการปล่อยไนโตรเจนและฟอสฟอรัส ทำให้สถานประกอบการด้านอาหารจำเป็นต้องติดตั้งระบบกำจัดสารอาหารด้วยกระบวนการชีวภาพ (BNR) ซึ่งเพิ่มการใช้พลังงานไฟฟ้าสำหรับการเติมอากาศ และเพิ่มค่าใช้จ่ายด้านพลังงานรายเดือน ต้นทุนการบำบัดน้ำเสีย นอกจากนี้ การผลิตตะกอนชีวภาพปริมาณมากยังต้องอาศัยการแยกน้ำออกจากตะกอนด้วยเครื่องจักรอย่างต่อเนื่องและการกำจัดนอกสถานที่ ทำให้การจัดการของแข็งกลายเป็นปัจจัยหลักที่ส่งผลต่อค่าใช้จ่ายในการดำเนินงานซ้ำๆ ต้นทุนการบำบัดน้ำเสีย สำหรับโรงงานแปรรูปอาหาร
การลงทุนในอุปกรณ์หลักและขนาดของโครงสร้างพื้นฐาน
โครงสร้างพื้นฐานของระบบกลั่นและค่าใช้จ่ายด้านเงินลงทุน
การดำเนินงานกลั่นจำเป็นต้องใช้เงินลงทุนจำนวนมากเพื่อจัดตั้งโครงสร้างพื้นฐานการบำบัดน้ำให้เป็นไปตามข้อกำหนด ซึ่งส่งผลให้ค่าใช้จ่ายเริ่มต้นของสถาน facility นั้น ต้นทุนการบำบัดน้ำเสีย สูงถึงหลายสิบล้านดอลลาร์สหรัฐฯ ระบบกลั่นมาตรฐานประกอบด้วยถังแยกน้ำมัน API ขั้นต้น ระบบลอยตัวด้วยอากาศละลายขั้นที่สอง บ่อหมักตะกอนที่กระตุ้นแล้ว และระบบกรองขั้นสุดท้าย การออกแบบให้มีระบบเครื่องจักรสำรองและระบบไฟฟ้าแบบกันระเบิดช่วยให้สามารถดำเนินงานได้อย่างต่อเนื่อง แต่ก็ทำให้ค่าใช้จ่ายด้านวิศวกรรมโครงการในระยะเริ่มต้นสูงขึ้นอย่างมาก ต้นทุนการบำบัดน้ำเสีย .
ขนาดเชิงปริมาตรที่ใหญ่โตของกระบวนการกลั่นยังเพิ่มค่าใช้จ่ายด้านเงินลงทุนขั้นต้นอีกด้วย การออกแบบโครงสร้างถังเหล็กขนาดใหญ่ ปั๊มแรงดันสูง และเครือข่ายระบบควบคุมอัตโนมัติแบบ SCADA จำเป็นต้องใช้เงินลงทุนเริ่มต้นจำนวนมาก ค่าใช้จ่ายเริ่มต้นที่สูงมากเหล่านี้ ต้นทุนการบำบัดน้ำเสีย จะผ่อนชำระออกเป็นระยะเวลานานหลายทศวรรษ ทำให้การเลือกอุปกรณ์มีความไวสูงต่อการคาดการณ์การแปรรูปน้ำมันดิบในระยะยาว และการเปลี่ยนแปลงของใบอนุญาตปล่อยน้ำเสียในแต่ละภูมิภาค
โครงสร้างพื้นฐานและค่าใช้จ่ายด้านเงินลงทุนสำหรับอุตสาหกรรมแปรรูปอาหาร
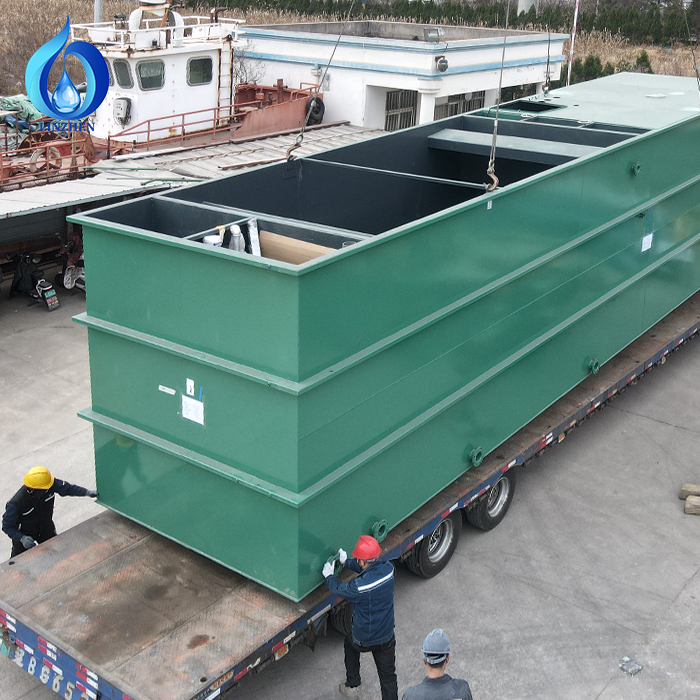
โรงงานแปรรูปอาหารโดยทั่วไปมีค่าใช้จ่ายด้านเงินลงทุนเริ่มต้นต่ำกว่า ต้นทุนการบำบัดน้ำเสีย โดยใช้อุปกรณ์บำบัดน้ำเสียทางชีวภาพแบบมาตรฐานและแบบโมดูลาร์ การก่อสร้างโรงงานแปรรูปผลิตภัณฑ์นมหรือโปรตีนขนาดกลางมักใช้เงินลงทุนด้านงานโยธาและการจัดซื้ออุปกรณ์เพียงเศษเสี้ยวเมื่อเทียบกับโรงกลั่นขนาดเท่ากัน การใช้ระบบบำบัดแบบสำเร็จรูป (package plants) ระบบปฏิบัติการชีวภาพแบบแยกเยื่อ (MBR) แบบโมดูลาร์ และถังรองรับน้ำเสียแบบพรีฟับริเคต ช่วยให้ผู้ประกอบการแปรรูปอาหารสามารถบริหารจัดการค่าใช้จ่ายด้านเงินลงทุนได้อย่างมีประสิทธิภาพ ต้นทุนการบำบัดน้ำเสีย ได้อย่างมีประสิทธิภาพ
แม้ว่าต้นทุนการก่อสร้างเริ่มต้นจะต่ำกว่า แต่ความสามารถในการปรับขนาดระบบยังคงมีความสำคัญอย่างยิ่งสำหรับโรงงานผลิตอาหารที่เผชิญกับการเปลี่ยนแปลงของกำลังการผลิตตามฤดูกาล ผู้จัดการสถานที่สามารถลดต้นทุนตลอดอายุการใช้งาน ต้นทุนการบำบัดน้ำเสีย ได้โดยเลือกการจัดวางระบบชีวภาพที่ยืดหยุ่นและขยายขนาดได้ การผสานรวมระบบป้อนสารเคมีอัตโนมัติและเครื่องอัดแยกน้ำจากตะกอนที่มีประสิทธิภาพตั้งแต่ขั้นตอนการออกแบบช่วยให้ผู้แปรรูปอาหารควบคุมต้นทุนการดำเนินงานระยะยาว ต้นทุนการบำบัดน้ำเสีย ตลอดรอบการผลิตที่ยืดเยื้อหลายปี
คำถามที่พบบ่อย
เหตุใดต้นทุนการบำบัดน้ำเสียโดยรวมของโรงกลั่นจึงสูงกว่าโรงงานแปรรูปอาหาร
โรงกลั่นต้องประมวลผลไฮโดรคาร์บอนที่เป็นพิษและไม่สามารถย่อยสลายทางชีวภาพได้ รวมทั้งโลหะหนัก ซึ่งจำเป็นต้องใช้กระบวนการออกซิเดชันด้วยสารเคมีที่ซับซ้อน การกรองแบบหลายขั้นตอน และการกำจัดตะกอนอันตราย กระบวนการเฉพาะเหล่านี้เพิ่มทั้งการลงทุนครั้งแรกและต้นทุนการดำเนินงานต่อเนื่อง ต้นทุนการบำบัดน้ำเสีย อย่างมากเมื่อเทียบกับวิธีการบำบัดแบบชีวภาพที่ใช้ในโรงงานแปรรูปอาหาร
อะไรคือปัจจัยหลักที่ขับเคลื่อนค่าใช้จ่ายในการดำเนินงานสำหรับระบบบำบัดน้ำเสียของโรงงานแปรรูปอาหาร
พลังงานไฟฟ้าที่ใช้โดยเครื่องเป่าอากาศแบบชีวภาพและค่าบริการขนส่งตะกอนของบุคคลภายนอก ถือเป็นส่วนที่ใหญ่ที่สุดของค่าใช้จ่ายพื้นฐานต่อเนื่อง ต้นทุนการบำบัดน้ำเสีย สำหรับโรงงานผลิตอาหาร
สถานประกอบการอุตสาหกรรมสามารถลดต้นทุนการบำบัดน้ำเสียในระยะยาวได้อย่างมีประสิทธิภาพอย่างไร
สถานประกอบการลดต้นทุนในระยะยาว ต้นทุนการบำบัดน้ำเสีย โดยการติดตั้งระบบควบคุมการเติมสารเคมีแบบอัตโนมัติ ปรับปรุงอุปกรณ์การให้อากาศให้มีประสิทธิภาพด้านพลังงานสูงขึ้น แยกน้ำเสียที่มีความเข้มข้นสูงออกจากแหล่งกำเนิด และนำระบบหมุนเวียนน้ำกลับมาใช้ใหม่เพื่อลดค่าธรรมเนียมเพิ่มเติมจากหน่วยงานท้องถิ่น
 EN