Өндірістік шығындарды бақылау – ауыр өндіріс объектілері үшін үлкен қаржылық басымдық болып табылады, мұнда жалпы су ағындарын тазарту шығындарын бақылау объектінің ұзақ мерзімді тиімділігін анықтайды. Мұнайхимиялық өңдеу орындары мен коммерциялық тамақ өндірісін салыстырғанда, олардың операциялық экономикасында үлкен айырым байқалады. Бұл салалар толығымен әртүрлі ластанған су ағындарымен және реттеуші нормативтермен жұмыс істейді, сондықтан олардың қажетті капиталдық салымдары мен күндік жұмыс істеу шығындары әртүрлі деңгейде тербеледі. Осы нақты шығын құрылымдарын талдау объектілердің басшылары мен экологиялық басқарушыларға капиталды тиімді пайдалануды жақсартуға және қазіргі уақыттағы шығындарды азайтуға көмектеседі. су ағындарын тазарту шығындарын .
Қайта өңдеу орталықтары мен тамақ өндірісінің зауыттары пайдалы құрылымдарға көп қаржы салады, бірақ олардың қаржылық шығындары әртүрлі жұмыс істеу қысымынан туындайды. Мұнай қайта өңдеу орталықтары улы көмірсутектерді, ауыр металдарды және тұрақты күкірт қосылыстарын өңдейді, ал тамақ өңдеу зауыттары негізінен жоғары химиялық оттегі сұранысын (ХОС), су ішіндегі бейберекет заттарды және қоректік заттардың жиналуын қадағалайды. Бұл әртүрлі ластану сипаттамалары жүйені таңдауды және соңғы жалпы су ағындарын тазарту шығындарын бастапқы құрылыс пен ұзақ мерзімді зауыттың қолданыста болуы үшін.
Ластану қозғаушы күштері мен келетін су сипаттамаларының әсері
Қайта өңдеу орталығының шығыс суының сипаттамалары мен қаржылық әсерлері
Қайта өңдеу орталықтары күрделі көпсатылы тазарту жүйелерін талап ететін өте тұрақты көмірсутек фракцияларын шығарады, бұл тікелей ұзақ мерзімді су ағындарын тазарту шығындарын бастапқы өңделмеген сұйықтықта газмай, еріген бензол, фенол қосылыстары және ауыр металдар иондары болады, сондықтан оны стандартты бірсатылы биологиялық қондырғыларда өңдеуге болмайды. Сондықтан мұнай өңдеу зауыттары кеңейтілген коалесцентті бөлгіштерді, ерітілген газдың қалқыту қондырғыларын және үшінші деңгейлі белсендірілген көмірдің жалпы тазарту циклдерін орнатуға мәжбүрленеді. Осы арнайы өңдеу технологияларын ендіру бастапқы жабдықтарды сатып алу шығындарын және күнделікті жөндеу шығындарын арттырады. су ағындарын тазарту шығындарын .
Сонымен қатар, мұнай өңдеу өндірістерінде улы қауіпті қалдық ағындарын басқару жалпы шығындарды қатты арттырады. Қауіпті саздың тасымалдануы, жиі қолданылатын мембраналық элементтердің алмасуы және арнайы химиялық тотығу реагенттері — бұлар барлығы тұрақты және маңызды негізгі шығындар. су ағындарын тазарту шығындарын көмірсутекті ластанулар табиғи биологиялық ыдырауға төзімді болғандықтан, мұнай өңдеу зауыттары өте жоғары білікті, сертификатталған экологиялық операторларды қолдануға мәжбүрленеді; бұл жылдық операциялық шығындарға тұрақты жоғары деңгейлі жалақы төлеу міндеттемелерін қосады. су ағындарын тазарту шығындарын .
Тамақ өңдеу сұйықтығының сипаттамалары мен қаржылық әсерлері
Керісінше, тамақ өңдеу кәсіпорындарының су қалдықтарында сірә, май, ақуыздар, қанттар және тазарту дезинфицирлеушілерінен тұратын концентрацияланған биологиялық тарқылатын органикалық жүктемелер болады. Бұл қалдық ағындарының органикалық күші жоғары болса да, олар стандартты биологиялық тотығуға тез жауап береді, сондықтан базалық көрсеткіштер төмендейді су ағындарын тазарту шығындарын көлеміне қатысты. Тамақ өңдеу кәсіпорындары биологиялық реакторларды, анаэробты сорғыштарды және екіншілік тұндыру қондырғыларын басымдыққа алады, олардың бастапқы жабдықтарының бағасы мұнай өңдеу зауыттарының алғышартты тотығу жүйелеріне қарағанда төмен болады, сондықтан бастапқы капиталдық шығындар азаяды су ағындарын тазарту шығындарын .
Бірақ биологиялық қалдықтар мен жоғары қоректік заттар концентрациясын басқару нақты қаржылық талаптар туғызады. Муниципалитеттер азот пен фосфордың шығарылуына қатысты қатаң шектеулер белгілейді, сондықтан тамақ өңдеу кәсіпорындары биологиялық қоректік заттарды алып тастау (BNR) кезеңдерін орнатуға мәжбүр болады, бұл электрлік аэрацияның пайдаланылуын және айлық энергия шығынын арттырады су ағындарын тазарту шығындарын сондай-ақ, үлкен көлемдегі биологиялық шамалардың пайда болуы үздіксіз механикалық су айыру мен жергілікті емес орындарға тасымалдауды талап етеді, сондықтан қатты заттарды басқару — қайталанатын жұмыс істеу шығындарын анықтайтын негізгі фактор болып табылады. су ағындарын тазарту шығындарын тамақ өнеркәсібі зауыттары үшін.
Капиталдық жабдықтарға инвестициялау және инфрақұрылымның масштабы
Тазарту жүйесінің инфрақұрылымы мен капиталдық шығындар
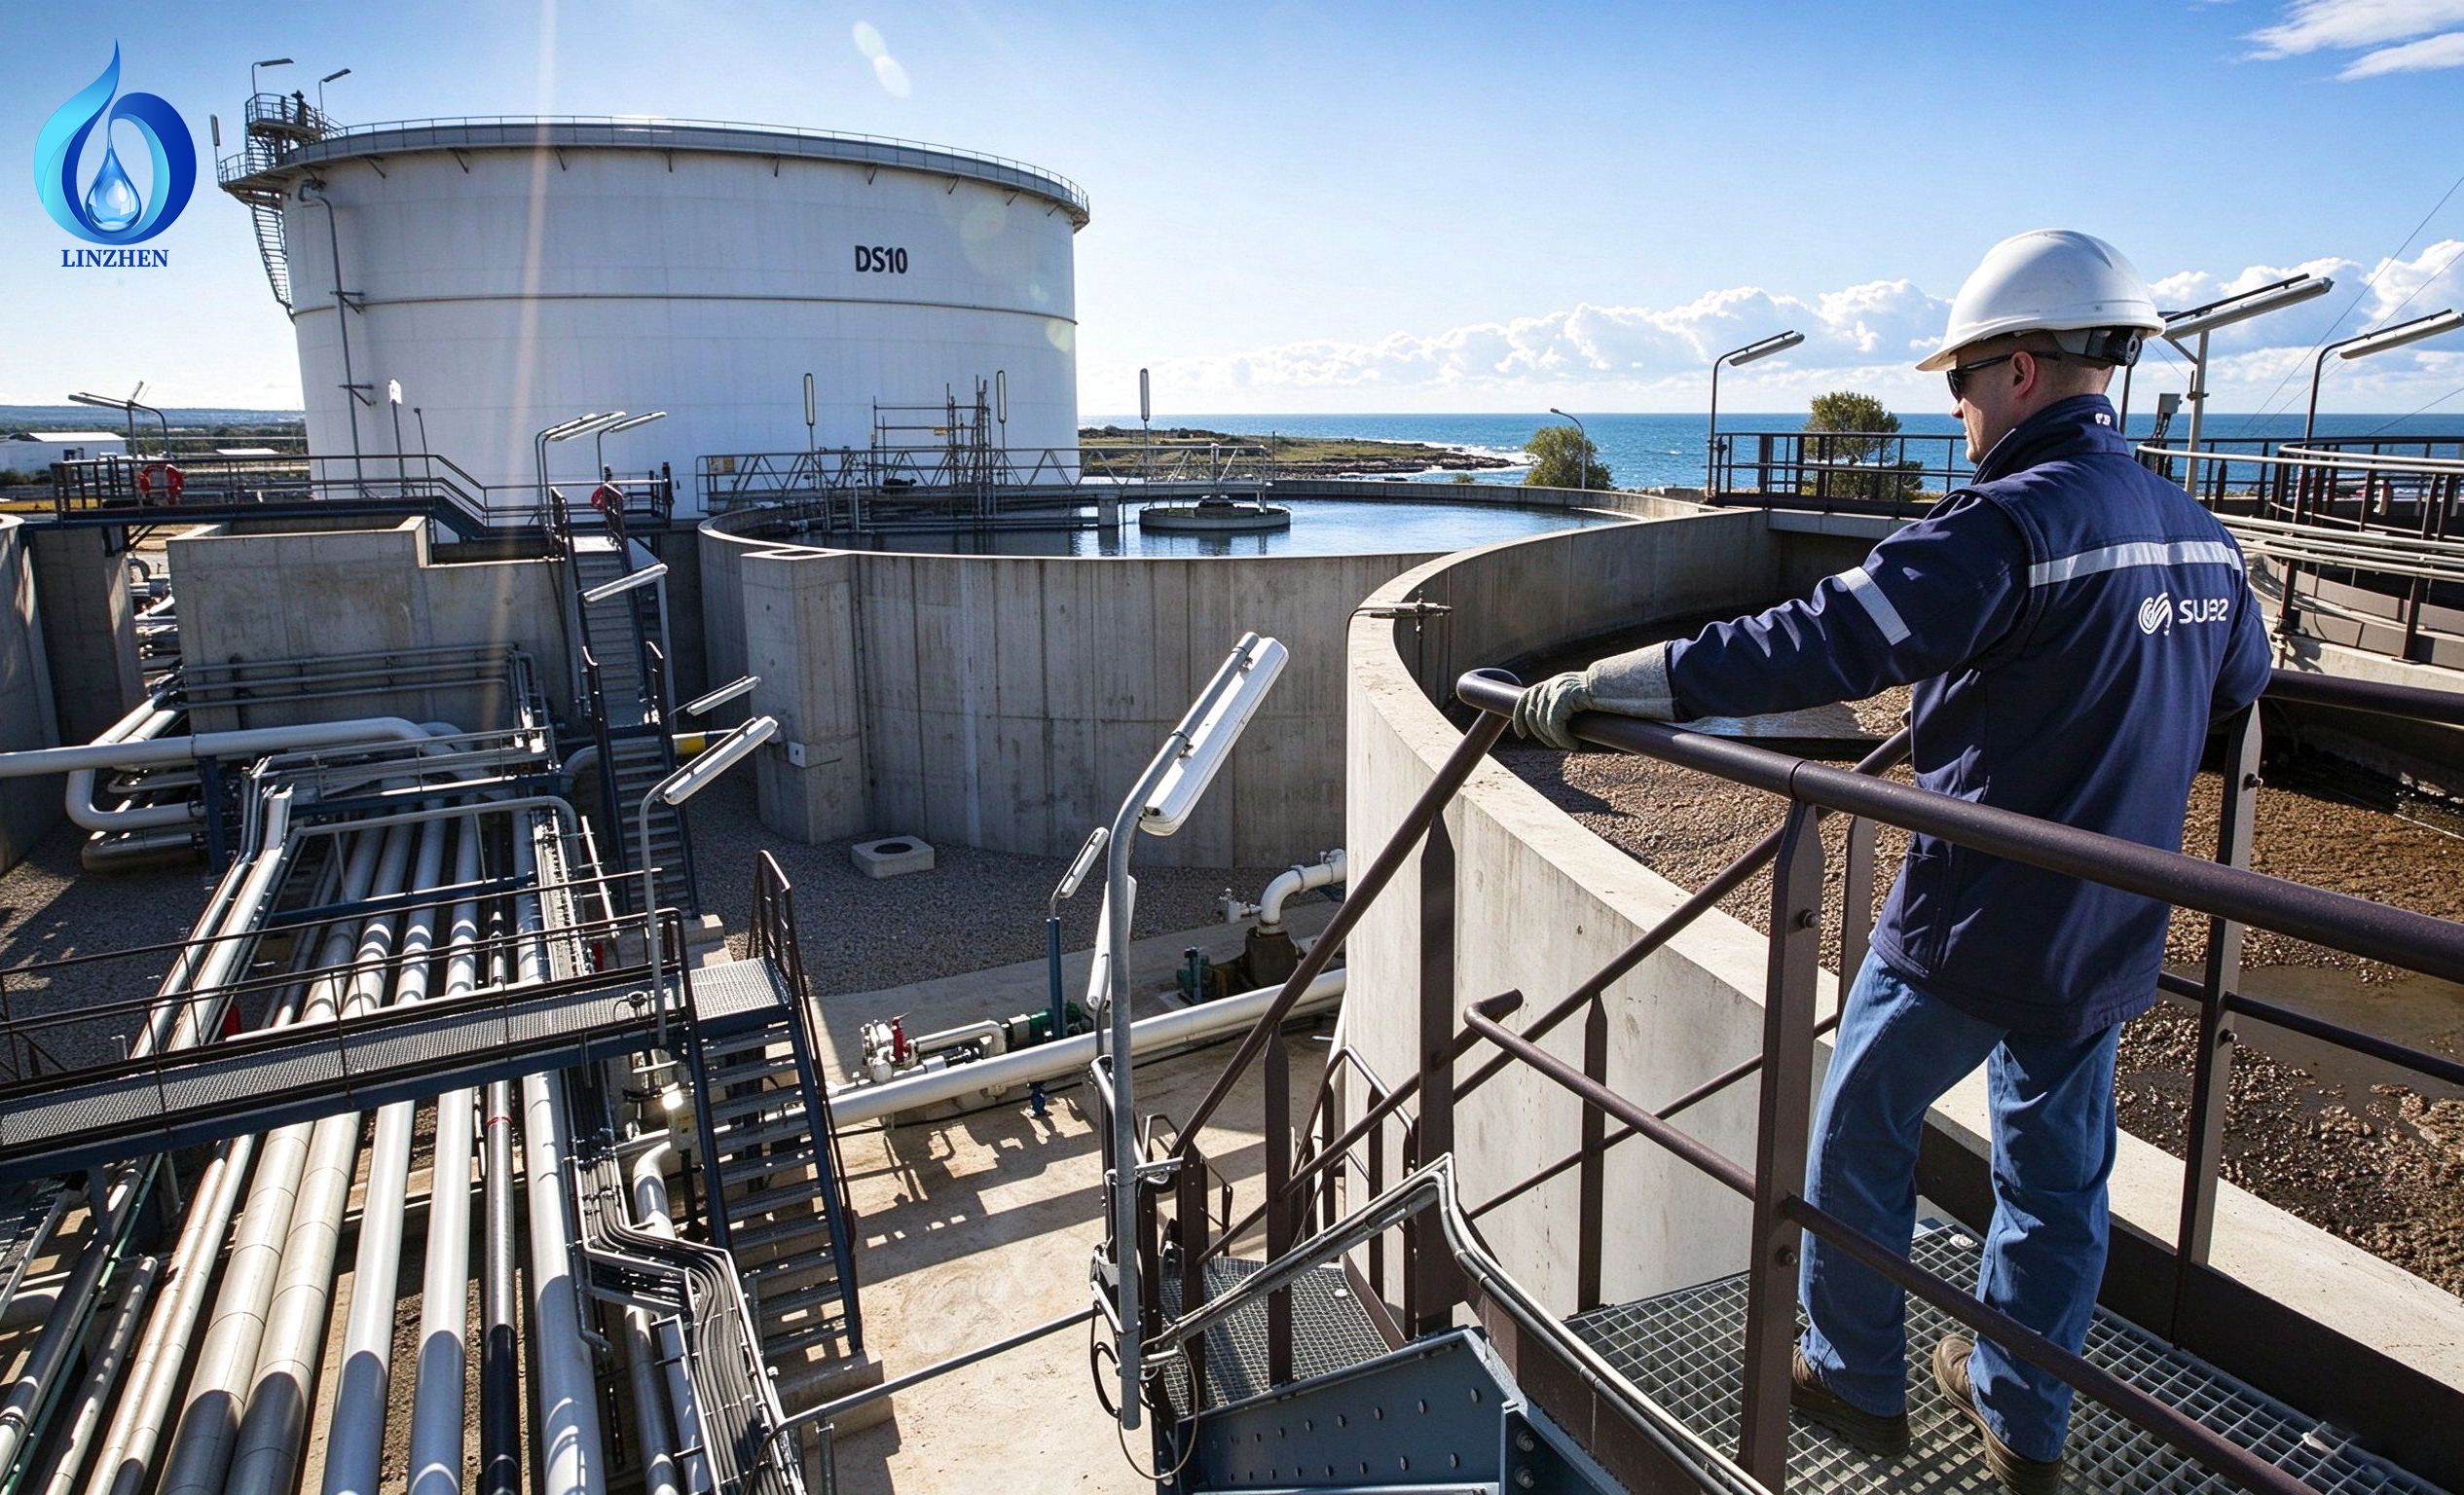
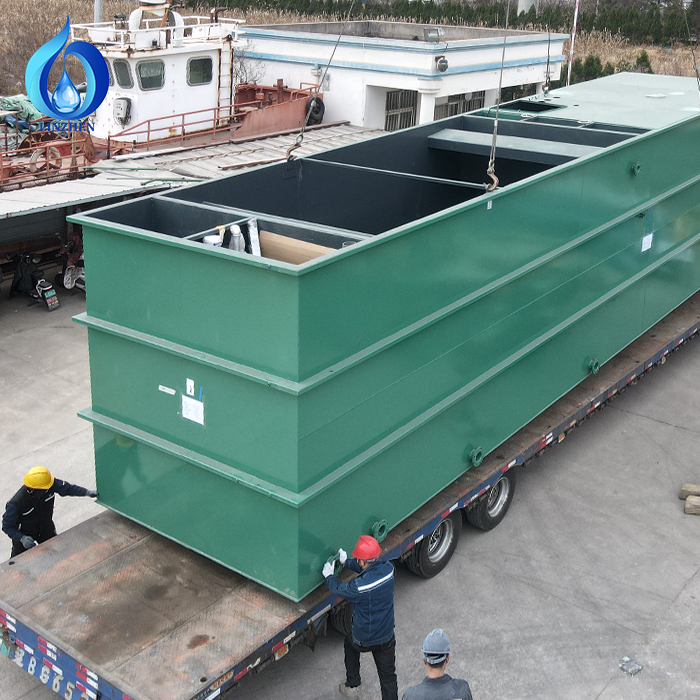
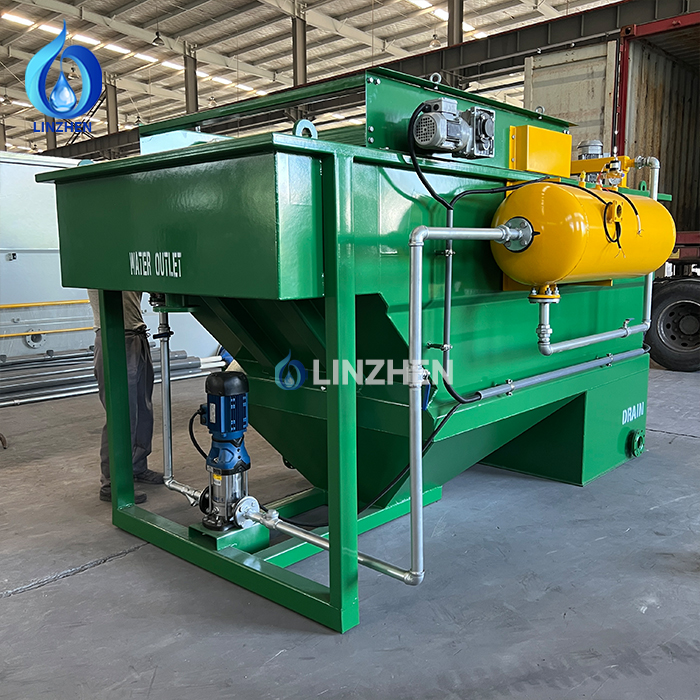
Тазарту операциялары су тазарту инфрақұрылымын құру үшін үлкен капиталдық шығындарды талап етеді, бұл бастапқы өндірістік құрылымдардың құнын ондаған миллион долларға дейін көтереді. су ағындарын тазарту шығындарын стандартты тазарту жүйесі біріншілік API май бөлгіштерін, екіншілік ериді ауа қалыптау, активті шамалар резервуарларын және үшіншілік жылтырату сүзгісін қамтиды. Механикалық резервтілікті және жарылысқа төзімді электр жабдықтарын қолдану үздіксіз жұмыс істеуді қамтамасыз етеді, бірақ бастапқы жобалау инженерлік жұмыстарының құнын қатты арттырады. су ағындарын тазарту шығындарын .
Кәсіпорындардың көлемдік масштабы қосымша капиталдық шығындарды тағы да арттырады. Ірі масштабды болат резервуарларды, жоғары қысымды сорғыларды және автоматтандырылған SCADA басқару желілерін салу үшін үлкен бастапқы капитал қажет. Бұл үлкен бастапқы су ағындарын тазарту шығындарын шығындар ондаған жыл бойы амортизацияланады, сондықтан құрылғыларды таңдау мұнайды ұзақ мерзімді өңдеу болжамдары мен аймақтық шығарылатын суларға рұқсат беру құжаттарының дамуына өте сезімтал болады.
Тамақ өңдеу инфрақұрылымы және капиталдық шығындар
Тамақ өңдеу кәсіпорындары әдетте төмен бастапқы капиталдық шығындарға су ағындарын тазарту шығындарын ұшырайды, стандартталған, модульді биологиялық тазарту құрылғыларын орнатады. Орташа көлемдегі сүт немесе ақуыз өңдеу зауыты әдетте мұнай өңдеу зауытына қарағанда цивильдік құрылыс пен құрылғыларды сатып алуға кететін шығындардың тек бір бөлігін жұмсайды. Стандартталған жинақталған қондырғыларды, модульді мембраналық биореакторларды (MBR) және алдын ала дайындалған теңестіру резервуарларын пайдалану тамақ өңдеушілерге капиталдық негізде су ағындарын тазарту шығындарын тиімді түрде жояды.
Бастапқы құрылыс шығындары төмен болғанымен, маусымдық қуаттың тербелістеріне ұшырайтын тамақ өндірісі зауыттары үшін жүйенің масштабтау мүмкіндігі әлі де маңызды. Қондырғы басқарушылары өмірлік цикл бойынша шығындарды су ағындарын тазарту шығындарын иілгіш, кеңейтілетін биологиялық конфигурацияларды таңдау арқылы төмендетеді. Автоматтандырылған химиялық реагенттерді беру жүйелері мен тиімді шалшықты суыту престерін жобалау кезеңінің ерте сатысында интеграциялау тамақ өңдеу кәсіпорындарына көпжылдық өндірістік циклдар бойынша ұзақ мерзімді операциялық су ағындарын тазарту шығындарын бақылауды қамтамасыз етеді.
Жиі қойылатын сұрақтар
Мұнай қайта өңдеу зауыттарындағы жалпы су ағынын тазарту шығындары неге тамақ өңдеу зауыттарына қарағанда жоғары?
Мұнай қайта өңдеу зауыттары улы, биологиялық ыдырай алмайтын көмірсутектер мен ауыр металдарды өңдейді, олар күрделі химиялық тотығу, көптеген сатылы сүзгілеу және қауыпты шалшықты жоюды талап етеді. Бұл мамандандырылған процестер капиталдық инвестицияларды және үнемі жүріп отыратын операциялық су ағындарын тазарту шығындарын шығындарды тамақ өңдеуде қолданылатын биологиялық әдістерге қарағанда әлдеқайда көтереді.
Тамақ өңдеу су ағынын тазарту бойынша негізгі операциялық шығындардың қозғаушы күші не?
Биологиялық аэрациялық сорғылардың тұтынатын электр қуаты мен үшінші тараптың шалшық тасымалдау қызметінің ақысы – тамақ өндірісі кәсіпорындары үшін ең үлкен үздіксіз базалық шығындар. су ағындарын тазарту шығындарын тамақ өндірісі кәсіпорындары үшін.
Өнеркәсіптік кәсіпорындар ұзақ мерзімді су тазарту шығындарын қалай тиімді төмендетуге болады?
Кәсіпорындар ұзақ мерзімді су ағындарын тазарту шығындарын автоматтандырылған химиялық реагенттерді дозалау басқару жүйелерін енгізу, энергияны тиімді пайдаланатын аэрациялық жабдықтарға жаңарту, жоғары концентрациялы қалдық су ағындарын бастапқы көзінде бөлу және коммуналдық қосымша төлемдерді төмендету үшін су қайта өңдеу циклдарын енгізу арқылы шығындарды төмендетеді.
 EN