Die Ermittlung der Amortisationsdauer für ein Abwasserrecyclingsystem im Brauereibetrieb erfordert eine sorgfältige Analyse der Kapitalinvestition, der betrieblichen Einsparungen sowie branchenspezifischer Faktoren. Brauereien verbrauchen während der Produktion, Reinigung und Kühlung enorme Wassermengen, weshalb ein Abwasserrecyclingsystem zunehmend als wichtige finanzielle Überlegung gilt. Das Verständnis, wie man die Amortisationsdauer berechnet und bewertet, hilft Brauereibesitzern, fundierte Entscheidungen über diese bedeutende Kapitalausgabe zu treffen. Die Amortisationsfrist spiegelt unmittelbar wider, ob die Investition in das Abwasserrecyclingsystem mit den Wachstumszielen des Unternehmens und dessen Liquiditätskapazität übereinstimmt.
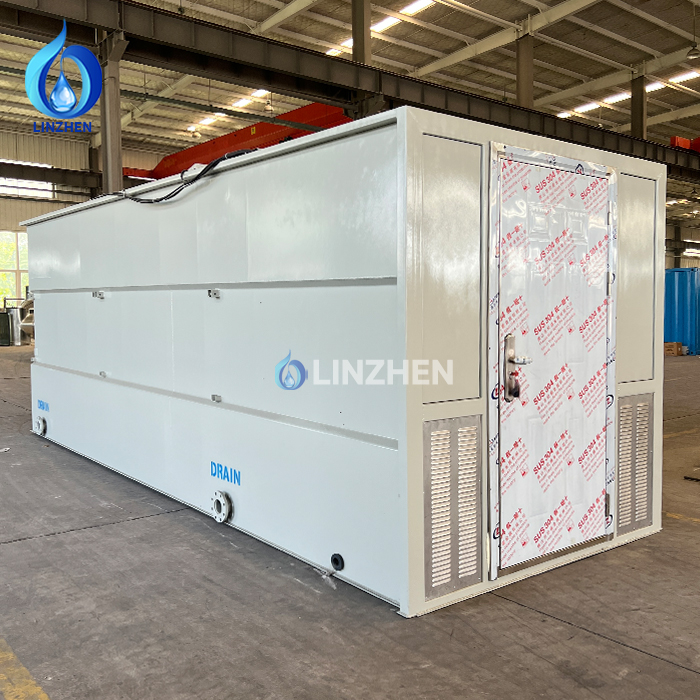
Die Berechnung der Amortisationsdauer eines Abwasserrückgewinnungssystems hängt von mehreren miteinander verknüpften Variablen ab, darunter Installationskosten, Wassertarife in Ihrer Region, Produktionsvolumen, Aufwendungen für die Einhaltung behördlicher Vorschriften sowie Wartungskosten. Die meisten Brauereibetriebe verzeichnen Amortisationszeiträume zwischen drei und sieben Jahren; dieser Zeitraum variiert jedoch erheblich je nach Betriebsgröße, bestehender Infrastruktur und lokalen Wassertarifen. Durch eine systematische Analyse jeder Kostenkomponente und jedes Ertragsstroms können Brauereien realistische Amortisationszenarien prognostizieren und feststellen, ob ein Abwasserrückgewinnungssystem in ihre strategische und finanzielle Planung passt.
Zentrale finanzielle Komponenten der Amortisationsanalyse für ein Abwasserrückgewinnungssystem
Anfangsinvestition und Installationskosten
Die anfänglichen Investitionskosten für ein Abwasserrecyclingsystem stellen den größten einzelnen Faktor bei der Amortisationsberechnung dar. Ihre Gesamtinvestition umfasst den Kauf der Ausrüstung, die Geländevorbereitung, die Installation von Rohrleitungen, Steuerungssysteme sowie Inbetriebnahmemaßnahmen. Ein typisches Abwasserrecyclingsystem für Brauereien mittlerer Größe liegt je nach Reinigungskapazität und technologischem Stand zwischen 200.000 USD und 500.000 USD. Das Verständnis dieser Basis-Kosten bildet die Grundlage für alle anschließenden Amortisationsprognosen und finanziellen Modellierungen.
Neben den direkten Anschaffungskosten für die Ausrüstung müssen Brauereien bei der Budgetplanung für ein Abwasserrückgewinnungssystem auch Ingenieurberatung, Genehmigungsgebühren und Risikoreserven berücksichtigen. Viele Anlagen unterschätzen indirekte Kosten, die mit der Integration des Systems in bestehende Produktionsanlagen verbunden sind. Eine genaue Kostenabschätzung erfordert eine detaillierte Standortbewertung sowie Gerätespezifikationen, die auf das Wasserverbrauchsprofil Ihrer Brauerei zugeschnitten sind. Dieses umfassende finanzielle Bild stellt sicher, dass Ihre Amortisationsberechnungen die tatsächlichen Gesamtbetriebskosten des Abwasserrückgewinnungssystems widerspiegeln.
Jährliche Betriebs- und Wartungskosten
Zu den Betriebskosten eines Abwasseraufbereitungssystems zählen Energiekosten, Chemikalienzugaben, Personalkosten für Betreiber sowie vorbeugende Wartung. Die meisten Aufbereitungssysteme verbrauchen 20 bis 40 Kilowattstunden pro tausend Gallonen behandeltem Abwasser und erzeugen dadurch erhebliche laufende Stromkosten. Die Chemikalienkosten für pH-Anpassung, Desinfektion und Partikelentfernung erhöhen die Betriebskosten um weitere 0,10 bis 0,25 US-Dollar pro tausend Gallonen. Ein realistisches Amortisationsmodell erfordert eine detaillierte Erfassung sämtlicher Betriebskosten des Abwasseraufbereitungssystems über einen vollen Jahreszyklus hinweg, um saisonale Schwankungen sowie Wartungsanforderungen abzubilden.
Wassereinsparungen und Ertragsfaktoren für Amortisationsberechnungen
Reduzierung der Kosten für Frischwasser und Auswirkungen auf den Wasserverbrauch
Der primäre finanzielle Vorteil eines Abwasser-Recyclingsystems ergibt sich aus geringeren Einkaufskosten für Frischwasser und den damit verbundenen Gebühren für die Einleitung in die Kanalisation. Brauereien recyceln typischerweise 30 bis 50 Prozent des Prozesswassers mithilfe eines effizienten Abwasser-Recyclingsystems, was je nach lokalen Wasserkosten zu erheblichen monatlichen Einsparungen führt. In Regionen, in denen die Kosten für Wasser mehr als 4 US-Dollar pro tausend Gallonen betragen, erzielt aufbereitetes Wasser aus einem Abwasser-Recyclingsystem jährlich kombinierte Einsparungen bei Wasser- und Kanalisationskosten von rund 120 bis 200 US-Dollar pro tausend Gallonen. Diese direkte Kostensenkung bildet die Grundlage für die Berechnung der Amortisationsdauer.
Gemeindliche Wasserpreise, Dürrezuschläge und Abwassergebühren variieren stark zwischen den Braueregioren und führen daher zu erheblichen Unterschieden bei der Amortisationsdauer von Abwasserrecyclingsystemen. Anlagen in wasserknappen Gebieten amortisieren sich schneller, da ihr Abwasserrecyclingsystem höhere Einsparungen pro Gallone erzielt. Umgekehrt stehen Brauereien in Regionen mit reichlichem und günstigem Wasser vor längeren Amortisationszeiträumen – es sei denn, sie verfolgen nachhaltigkeitsorientierte Premium-Preisstrategien. Für genaue Amortisationsberechnungen benötigen Sie die aktuellen Tarifpläne Ihrer lokalen Wasserbehörde sowie Fünf-Jahres-Prognosen zur Tarifsteigerung für Ihre Analyse des Abwasserrecyclingsystems.
Nachhaltigkeitsanreize und Wert der regulatorischen Konformität
Viele Rechtsordnungen bieten Steuergutschriften, Zuschüsse oder Darlehensprogramme mit niedrigen Zinssätzen für Brauereien an, die ein Abwasserrecyclingsystem einführen. Diese Anreize können die effektiven Kapitalkosten um 10 bis 30 Prozent senken und damit die Amortisationszeiträume erheblich verkürzen. Zudem hilft ein Abwasserrecyclingsystem Brauereien häufig dabei, strengere gesetzliche Vorgaben für Einleitungen in die Umwelt einzuhalten, wodurch mögliche Geldstrafen oder Produktionsbeschränkungen vermieden werden. Der Wert der regulatorischen Konformität – wenn auch schwer monetär zu quantifizieren – stellt einen bedeutenden Bestandteil der tatsächlichen Amortisationsberechnung für Investitionen in Abwasserrecyclingsysteme dar.
Eine Premium-Positionierung und Markenstärkung im Zusammenhang mit nachhaltigen Produktionspraktiken kann indirekte Ertragsvorteile für Brauereien generieren, die ein fortschrittliches Abwasserrecyclingsystem betreiben. Die Verbraucherpräferenz für umweltverantwortliche Marken schafft einen Wert durch Marktunterscheidung, der die Kapitalinvestition teilweise kompensiert. Einige Brauereien integrieren ihre Investition in ein Abwasserrecyclingsystem in ihre Marketingnarrative und stärken so die Kundenbindung durch Transparenz hinsichtlich ihres Wassermanagements. Diese immateriellen Vorteile unterstützen eine langfristigere Amortisationsbegründung jenseits reiner Wasserkostenrechnung für die Implementierung von Abwasserrecyclingsystemen.
Berechnung und Modellierung der Amortisationsdauer für die Investition in ein Abwasserrecyclingsystem
Grundlegende Formel für die Amortisationsdauer und Szenarioanalyse
Die grundlegende Amortisationsberechnung teilt die gesamten Kapitalinvestitionen für ein Abwasser-Recyclingsystem durch die durchschnittlichen jährlichen Nettoeinsparungen. Beispielsweise ergibt ein System mit Investitionskosten von 350.000 USD, das jährlich 70.000 USD an Wassereinsparungen generiert und 15.000 USD an Betriebskosten verursacht, einen jährlichen Nettonutzen von 55.000 USD und damit eine Amortisationsdauer von fünf Jahren. Dieser vereinfachte Ansatz liefert nützliche Basisschätzungen, muss jedoch an Inflation, Zinskosten sowie den zeitlichen Leistungsabfall des Systems angepasst werden. Ausgereiftere Finanzmodelle nutzen die Diskontierung von Cashflows, um den Zeitwert des Geldes bei der Bewertung der Amortisationsleistung von Abwasser-Recyclingsystemen zu berücksichtigen.
Brauereien sollten mehrere Szenarien modellieren, die unterschiedliche Annahmen zu Wasserkosten, Produktionsvolumenprognosen und Ergebnissen hinsichtlich der betrieblichen Effizienz widerspiegeln, um die Empfindlichkeit der Amortisationsdauer zu verstehen. Konservative Szenarien gehen von langsameren Steigerungen der Wasserkosten und höheren Wartungsaufwendungen aus und führen somit zu längeren Amortisationszeiträumen für das Abwasseraufbereitungssystem. Optimistische Szenarien berücksichtigen regionale Aufschläge aufgrund von Wasserknappheit sowie niedrigere als erwartete Betriebskosten und beschleunigen dadurch die Amortisation. Diese Bandbreite an Prognosen hilft dem Management einer Brauerei, realistische Amortisationsergebnisse sowie spezifische Risikofaktoren im Zusammenhang mit der Investitionsentscheidung für ein Abwasseraufbereitungssystem zu verstehen.
Branchenbenchmarking und Leistungskennzahlen
Brauereien sollten Branchen-Kennzahlen zur Amortisationsdauer sowie Fallstudien vergleichbarer Anlagen recherchieren, um ihre Erwartungen hinsichtlich der Investition in ein Abwasser-Recyclingsystem zu kalibrieren. Große Brauereien mit hohen Produktionsvolumina erzielen typischerweise Amortisationszeiträume von drei bis vier Jahren, während kleinere Craft-Betriebe häufig fünf bis sieben Jahre benötigen. Wasserintensive Prozesse wie die Herstellung von Malzgetränken und die Kaltkonditionierung weisen eine schnellere Amortisation auf als brauverfahren mit geringerem Wasserverbrauch. Das Verständnis, wo Ihre Anlage innerhalb dieser branchenüblichen Spannbreiten liegt, hilft dabei zu überprüfen, ob Ihre Prognosen zum Abwasser-Recyclingsystem mit den betrieblichen Gegebenheiten sowie den Leistungsdaten vergleichbarer Unternehmen übereinstimmen.
Schlüsselkennzahlen zur Bewertung des Erfolgs eines Abwasseraufbereitungssystems umfassen die Kosten pro Gallone aufbereitetes Wasser, den Wasserrückgewinnungsanteil und die Renditequote (ROI). Die Überwachung dieser Kennzahlen im Vergleich zu Prognosen ermöglicht eine zeitnahe Kurskorrektur und Optimierung während der gesamten Systemlebensdauer. Hochperformante Anlagen weisen Kosten pro Gallone unter 0,15 USD, Wasserrückgewinnungsraten über 60 Prozent und eine jährliche ROI von mehr als 18 Prozent für ihr Abwasseraufbereitungssystem auf. Der Vergleich der tatsächlichen Leistung mit branchenüblichen Standards hilft Brauereien, den finanziellen Nutzen zu maximieren und laufende Amortisationsprognosen für den Betrieb des Abwasseraufbereitungssystems zu validieren.
Risikofaktoren und Aspekte der Amortisationsdauer
Betriebliche Herausforderungen, die die Systemleistung beeinflussen
Die praktische Leistung von Abwasseraufbereitungssystemen weicht häufig von theoretischen Prognosen ab, da sich Zuverlässigkeit der Ausrüstung, Erfahrung der Bediener sowie Herausforderungen bei der Prozessintegration negativ auswirken können. Membranverschmutzung, biologisches Wachstum und chemische Ungleichgewichte können die Aufbereitungseffizienz verringern und die Betriebskosten über die ursprünglichen Schätzungen hinaus erhöhen. Brauereien müssen finanzielle Puffer für unvorhergesehene Reparaturen oder Komponentenersetzungen einplanen, die den Zeitrahmen für die Amortisation ihrer Investitionen in Abwasseraufbereitungssysteme beeinträchtigen. Umfassende Schulungsprogramme für Bediener sowie präventive Wartungsmaßnahmen minimieren diese betrieblichen Risiken und schützen die prognostizierte Amortisationsleistung.
Markt- und regulatorische Veränderungen mit Auswirkungen auf den langfristigen Amortisationswert
Sich ändernde Wasservorschriften, sich weiterentwickelnde Umweltstandards und schwankende Energiepreise können die finanzielle Amortisationsdauer eines Abwasseraufbereitungssystems erheblich beeinflussen. Strengere Einleitungsbestimmungen können den Wert der Compliance-Vorteile von aufbereitetem Wasser erhöhen und so die Amortisationsfristen verkürzen. Umgekehrt könnten sinkende Energiepreise die betrieblichen Einsparungen verringern und die Amortisationsdauer für Investitionen in ein Abwasseraufbereitungssystem verlängern. Brauereien sollten eine Sensitivitätsanalyse dieser externen Faktoren in ihren Finanzplanungsrahmen integrieren, um sicherzustellen, dass Entscheidungen zu Abwasseraufbereitungssystemen unter verschiedenen wirtschaftlichen Szenarien robust bleiben.
FAQ
Wie lange beträgt die durchschnittliche Amortisationsdauer für Abwasseraufbereitungssysteme in Brauereien?
Die meisten Brauerei-Abwasserrecyclingsysteme erreichen die Amortisation innerhalb von drei bis sieben Jahren, abhängig von den Wasserkosten, der Anlagenkapazität und dem Produktionsvolumen. Große Brauereien in Regionen mit hohen Wasserkosten erzielen häufig eine Amortisation innerhalb von drei bis vier Jahren, während kleinere Anlagen in Regionen mit niedrigen Wasserkosten möglicherweise sieben Jahre oder länger benötigen. Die konkrete Amortisationsdauer Ihres Abwasserrecyclingsystems hängt von einer detaillierten Analyse der lokalen Wassertarife, der Systemkonfiguration und der betrieblichen Effizienz ab.
Wie beeinflussen behördliche Anreize die Amortisationsberechnung für Abwasserrecyclingsysteme?
Steuergutschriften, Zuschüsse und Darlehensprogramme mit niedrigen Zinssätzen können die effektiven Investitionskosten für die Installation von Abwasserrecyclingsystemen um 10 bis 30 Prozent senken. Diese abwasserrecycling-System anreize verbessern die Amortisationszeiträume deutlich und sollten daher in die finanzielle Modellierung einbezogen werden. Viele Rechtsordnungen bieten solche Programme an, um die Wassereinsparung zu fördern; sie sind daher entscheidende Bestandteile einer umfassenden Amortisationsanalyse für Brauerei-Investitionen.
Sollten Brauereien immaterielle Vorteile bei der Berechnung der Amortisation eines Abwasser-Recyclingsystems berücksichtigen?
Ja, Nachhaltigkeits-Branding, der Wert der Einhaltung regulatorischer Anforderungen sowie die Markt-Differenzierung tragen wesentliche indirekte Vorteile bei, die über reine Einsparungen bei den Wasserkosten hinausgehen. Obwohl diese immateriellen Faktoren schwer exakt zu quantifizieren sind, stärken sie die langfristige Amortisationsbegründung für Investitionen in Abwasser-Recyclingsysteme.
 EN